การส่งประวัติการรักษาทั้งหมดตั้งแต่ตอนสมัครทำประกันดียังไง?
ช่วงนี้ข่าวการเคลมไม่ได้ การโดนโมฆียะกรมธรรม์ บอกเลิกการต่อสัญญาออกมาค่อนข้างเยอะขึ้น ในสื่อโซเชียลมีเดีย โดยสาเหตุหลักมาจากการแถลงประวัติการรักษาไม่ครบตอนที่กรอกใบคำขอเอาประกันนะคะ วันนี้น้ำเลยอยากมาแนะนำวิธีป้องกันผ่านการส่งประวัติการรักษาทั้งหมดตั้งแต่ตอนสมัครทำประกัน พร้อม 5 เหตุผลสำคัญที่ทำให้การส่งประวัติการรักษาตั้งแต่ตอนสมัครทำประกันดีกว่าไม่ส่งค่ะ
ในปัจจุบัน การสมัครทำประกันชีวิต ประกันสุขภาพ ประกันโรคร้ายแรง ประกันอุบัติเหตุต่าง ๆ ล้วนไม่ได้บังคับให้ลูกค้าต้องตรวจสุขภาพ หรือต้องส่งประวัติการรักษาจากรพ.ต่าง ๆ ประกอบการพิจารณา เว้นแต่ เป็นเคสที่บริษัทมองว่ามีความเสี่ยงจริง ๆ ถึงจะขอให้มีการตรวจสุขภาพ และ/หรือส่งประวัติการรักษาจากรพ.ที่ลูกค้ามีการรักษาโรคที่บริษัทอยากทราบรายละเอียดผลการรักษานะคะ
เนื่องจากการขอประวัติการรักษาประกอบการพิจารณารับประกัน ทำให้กระบวนการพิจารณารับประกันของบริษัทล่าช้าไปจากสาเหตุข้างล่างนี้ ทำให้โดยส่วนใหญ่แล้ว เจ้าหน้าที่พิจารณาจะเลือกเชื่อข้อมูลสุขภาพที่ลูกค้ากรอกมาในใบคำขอแล้วพิจารณารับประกันจากข้อมูลตรงนั้นไปเลยค่ะ
- การขอประวัติการรักษาจากรพ. ใช้เวลาดำเนินการ 1 - 4 สัปดาห์แล้วแต่รพ. บางรพ.อาจจะได้ประวัติภายใน 1 วัน แต่โดยส่วนใหญ่แล้วจะใช้เวลาประมาณ 1 สัปดาห์
- เมื่อได้ประวัติการรักษามาแล้ว เจ้าหน้าที่พิจารณารับประกันต้องใช้เวลาในการอ่านประวัติ บางท่านมีประวัติแค่ไม่กี่หน้า แต่หลาย ๆ ท่านก็มีเป็นหลายสิบหน้า หลายร้อยหน้า รวมทุกรพ.ถึงพันหน้าเลยก็มีในบางเคส ทำให้เจ้าหน้าที่อาจต้องใช้เวลาถึงหลักสัปดาห์ในการอ่านให้ครบถ้วนค่ะประวัติบางอย่างเจ้าหน้าที่พิจารณาตัดสินใจผลพิจารณาด้วยตัวเองไม่ได้ ต้องเข้าคิวส่งเรื่องให้คณะกรรมการทีมแพทย์ช่วยตัดสินใจ ก็ทำให้กระบวนการอนุมัติทำประกันยืดเยื้อออกไปอีกค่ะ
- การขอประวัติการรักษาจากรพ.มีค่าใช้จ่าย รพ.ละ 300-400 บาท บริษัทยังไม่รู้ว่าลูกค้าจะทำผ่านมั้ย จะมาเป็นลูกค้ากันรึเปล่า ถ้าลูกค้ามีประวัติการรักษาหลายรพ.มาก ๆ ต้นทุนตรงนี้ก็จะสูงขึ้นอีกค่ะ ดังนั้น ถ้าประวัติการรักษาที่ลูกค้ากรอกมาในใบคำขอ ไม่ใช่เรื่องที่บริษัทรู้สึกสงสัยในผลการวินิจฉัย/ผลการรักษาจริง ๆ ก็จะไม่ได้มีการออก Memo ให้ขอประวัติการรักษาครบทุกรพ.นะคะ
แต่ถึงแม้การส่งประวัติการรักษาทั้งหมดไปตั้งแต่ตอนสมัครทำประกันจะทำให้การพิจารณาอนุมัติทำประกันใช้เวลานานกว่าปกติ ด้วยประสบการณ์การทำเคลมให้ลูกค้ามาหลักหลายพันเคส ตั้งแต่ปี 2566 เป็นต้นมา ทางทีมงาน Cher Advisory ก็มีนโยบายส่งประวัติการรักษาทั้งหมดของลูกค้าตอนสมัครทำประกันในทุก ๆ เคส ไม่ว่าลูกค้าจะแข็งแรงหรือไม่ก็ตาม ด้วยเหตุผลตามนี้ค่ะ
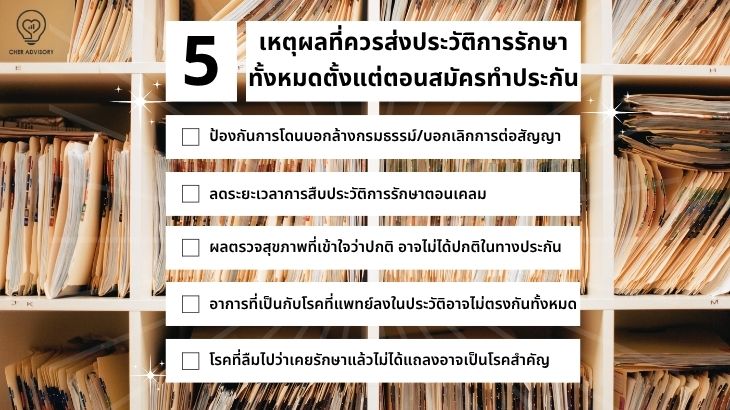
5 เหตุผลที่ควรส่งประวัติการรักษาทั้งหมดตั้งแต่ตอนสมัครทำประกัน
1. ป้องกันการโดนบอกล้างกรมธรรม์ หรือบอกเลิกการต่อสัญญา
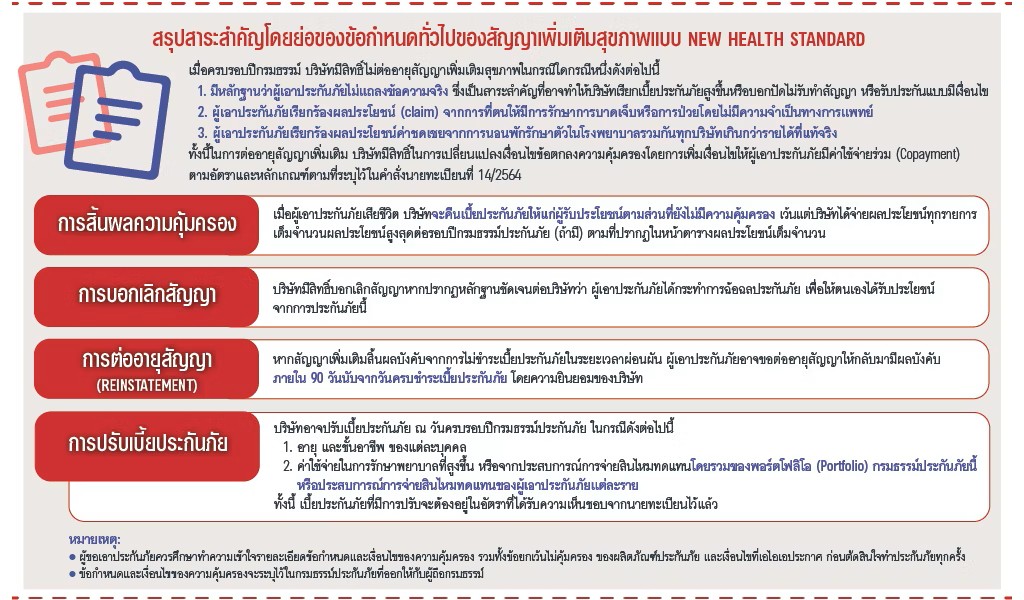
ตั้งแต่ 8 พฤศจิกายน 2564 เป็นต้นมา คปภ.ได้ประกาศใช้สัญญาเพิ่มเติมสุขภาพแบบ New Health Standard แบบเต็มตัว ทำให้บริษัทประกันไม่สามารถเปลี่ยนแปลงเงื่อนไขการทำประกันหรือบอกเลิกการต่อสัญญาผู้เอาประกันได้ตลอดอายุสัญญา จะทำได้มากสุดแค่ปรับเพิ่มเบี้ยประกันทั้งพอร์ตเมื่อเงินเฟ้อค่ารักษาพยาบาลสูงจนยอดเคลมที่เกิดขึ้นสูงกว่าเบี้ยประกันภัยรับพอร์ตโฟลิโอแผนประกันสุขภาพนั้น ๆ ของบริษัท
เว้นแต่ 3 กรณีนี้ที่บริษัทประกันจะสามารถบอกเลิกสัญญาผู้เอาประกันได้ตลอดอายุสัญญาเลย คือ
- มีหลักฐานว่าผู้เอาประกันไม่แถลงข้อความจริงในใบคำขอเอาประกัน
- เคลมค่ารักษาโดยไม่มีความจำเป็นทางการแพทย์ในการรักษา
- ทำประกันเงินชดเชยนอนรพ.รวมกันทุกบริษัทเกินกว่ารายได้ที่แท้จริงต่อวัน
ซึ่งประเด็นที่เป็นปัญหาต่อการถูกบอกเลิกสัญญาหรือการเคลมไม่ได้มากที่สุดคือ ข้อ 1 นั่นเองค่ะ
ในส่วนของสัญญาประกันชีวิตเอง หากในช่วง 2 ปีแรกของกรมธรรม์ บริษัทพบว่ามีการปกปิดประวัติการรักษาที่เป็นสาระสำคัญในการพิจารณารับประกันตอนกรอกใบคำขอเอาประกันขึ้นมา บริษัทก็มีสิทธิ์ที่จะไม่จ่ายสินไหมมรณกรรมให้ผู้รับประโยชน์เช่นกันค่ะ
เนื่องจากในปัจจุบันเทคโนโลยีการเก็บข้อมูลพัฒนาไปมาก ทำให้หลาย ๆ รพ. สามารถเก็บประวัติการรักษาย้อนหลังของคนไข้ได้แบบไม่จำกัด ต่อให้ทำลายแฟ้มประวัติกระดาษเพื่อประหยัดพื้นที่จัดเก็บแล้ว ก็ยังสามารถสแกนข้อมูลขึ้นระบบคลาวด์ของรพ.ไว้ได้ เว้นแต่ คนไข้ไม่ได้เข้ารับการรักษากับรพ.ยาวนานมากพอ แต่ละรพ.ก็จะมีนโยบายการลบประวัติการรักษาคนไข้ทิ้ง เช่น 5 ปีติดต่อกัน 10 ปีติดต่อกันที่คนไข้ไม่ได้เข้ามารักษาที่รพ.เลย บางรพ.ก็จะทำการลบประวัติการรักษาของคนไข้ท่านนั้นทั้งหมด ตามนโยบายคุ้มครองข้อมูลส่วนบุคคลที่แตกต่างกันไปในแต่ละรพ.ค่ะ
โดยปกติแล้ว เวลาลูกค้าแจ้งข้อมูลสุขภาพมาให้ตัวแทนกรอกข้อมูลในใบคำขอเอาประกันชีวิต ทางทีมงาน Cher Advisory จะถามคำถามสุขภาพอย่างละเอียด และขอให้ลูกค้าแจ้งข้อมูลสุขภาพตามความเป็นจริงในทุก ๆ เคส เพื่อป้องกันปัญหาการเคลมและการโดนบอกเลิกการต่อสัญญาของลูกค้าในอนาคต ซึ่งเมื่อทางทีมงานอธิบายความเสี่ยงของการปกปิดข้อมูลแล้ว ลูกค้าทุกท่านมีความยินดีที่จะให้ข้อมูลอย่างตรงไปตรงมามากในทุก ๆ เคสค่ะ
แต่ สิ่งที่ทีมงานควบคุมไม่ได้คือ ความจำของลูกค้าและมุมมองของลูกค้าที่มีต่อผลตรวจ/อาการเจ็บป่วยของตัวเอง ทำให้ข้อมูลสุขภาพที่กรอกไปในใบคำขอเอาประกันอาจมีความคลาดเคลื่อนจากประวัติการรักษาที่แท้จริงไปได้ เสี่ยงต่อการที่กรมธรรม์จะถูกบอกล้างสัญญา หรือบอกเลิกการต่อสัญญาได้ในอนาคตจากประวัติการรักษาที่ลูกค้าไม่ได้ตั้งใจจะปกปิด แต่มีความเข้าใจคลาดเคลื่อนบางอย่าง ทำให้ไม่ได้แจ้งให้ตัวแทนแถลงไปในใบคำขอเอาประกันค่ะ
ตั้งแต่ปี 2566 เป็นต้นมา ทางทีมงานจึงส่งประวัติการรักษาทั้งหมดทุกรพ.ของลูกค้าในทุก ๆ เคส เพื่อป้องกันความเสี่ยงในจุดนี้ค่ะ
2. ลดระยะเวลาการสืบประวัติการรักษาตอนเคลม
ปัจจุบันบริษัทประกันหลายบริษัทอำนวยความสะดวกให้ลูกค้าในการเคลมด้วยบริการเสริมที่ให้สิทธิ์ลูกค้าไม่ต้องสำรองจ่ายค่ารักษาที่รพ.คู่สัญญา
เรียกติดปากกันง่าย ๆ ว่า Fax Claim มาตั้งแต่สมัยที่การส่งเอกสารเคลมจากรพ.ไปที่บริษัทประกันยังต้องอาศัยเครื่องแฟกซ์อยู่ แม้ว่าปัจจุบันจะเปลี่ยนมาใช้การสแกนเอกสารส่งทางอีเมลแล้ว คำว่า Fax Claim ก็ยังเป็นคำพูดที่ใช้แล้วเข้าใจตรงกันว่าเป็นบริการที่ลูกค้าไม่ต้องสำรองจ่ายค่ารักษาที่รพ.คู่สัญญาค่ะ
แต่บริการ Fax Claim หรือที่ปัจจุบัน เอไอเอใช้เป็นคำว่า Cashless Claim นั้น ไม่ได้เป็นข้อบังคับทางกฎหมายในกรมธรรม์ว่าลูกค้าจะไม่ต้องสำรองจ่ายในทุก ๆ เคสค่ะ
หากลูกค้าเข้ารับการรักษาที่รพ.ที่ไม่ได้เป็นคู่สัญญากับบริษัทประกัน หรือบริษัทประกันมองว่าโรคหรืออาการที่ลูกค้าเข้ารับการรักษา จำเป็นต้องพิจารณาเอกสารการแพทย์อื่น ๆ ประกอบเพิ่มเติม ไม่สามารถพิจารณาอนุมัติได้ภายในระยะเวลาอันสั้นผ่านการ Fax Claim/Cashless Claim ลูกค้าจะต้องสำรองจ่ายค่ารักษา และส่งเอกสารเคลมเข้าบริษัทโดยตรง หากไม่ติดขัดอะไร บริษัทจะต้องพิจารณาอนุมัติจ่ายสินไหม ภายใน 15 วันทำการค่ะ
แต่ในกรณีที่โรคที่ลูกค้าเข้ารับการรักษา บริษัทมีความสงสัยว่าอาจเป็นมาก่อนทำประกัน โดยส่วนใหญ่แล้วจะเป็นพวกโรคเรื้อรัง โรคที่ต้องมีการผ่าตัด โรคที่ดูมีระยะเวลาในการก่อโรค บริษัทสามารถใช้สิทธิ์ในการสืบประวัติการรักษา 90 วันก่อนที่จะพิจารณาอนุมัติ/ปฏิเสธสินไหม รวมถึงบอกเลิกการต่อสัญญาในกรณีที่พบว่ามีการปกปิดประวัติการรักษาที่เป็นสาระสำคัญในการพิจารณารับประกันด้วยค่ะ
การสืบประวัติการรักษา 90 วันนี้ มักเกิดขึ้นกับกรมธรรม์ที่มีอายุยังไม่ครบ 2 ปีดี แต่ในบางเคสที่น่าสงสัยมาก ๆ ในมุมของบริษัท แม้ว่ากรมธรรม์ทำมาหลายปีแล้ว บริษัทก็ยังมีสิทธิ์สืบได้อยู่ตลอดค่ะ
ในการสืบประวัติการรักษา บริษัทจะให้ลูกค้าเซ็นใบมอบอำนาจขอประวัติการรักษาให้บริษัทนำไปสุ่มเช็คขอประวัติการรักษาจากสถานพยาบาลต่าง ๆ ค่ะ หากลูกค้าไม่เซ็นใบมอบอำนาจขอประวัติการรักษามาให้ บริษัทก็จะอนุมัติเคลมให้ไม่ได้ ทำให้ลูกค้าต้องเซ็นให้โดยปริยาย เพื่อให้บริษัทไปสืบประวัติการรักษาให้จบแล้วอนุมัติเงินเคลมออกมาในกรณีที่ไม่เจอว่ามีการปกปิดประวัติการรักษาค่ะ
เมื่อบริษัทได้ใบมอบอำนาจขอประวัติการรักษาจากลูกค้ามาแล้ว บริษัทก็จะดำเนินการสุ่มเช็คประวัติการรักษาจากสถานพยาบาลที่อยู่ในรัศมีรอบที่อยู่ตามทะเบียนบ้าน ที่อยู่ปัจจุบัน ที่อยู่ที่ทำงานของลูกค้า สถานพยาบาลที่อยู่ในเส้นทางกลับบ้านต่าง ๆ ถ้าลูกค้าเคยมีโพสต์อะไรในสื่อโซเชียลมีเดียแบบเปิดเป็นสาธารณะ บริษัทก็จะสืบจากข้อมูลส่วนนั้นเพิ่มเติมค่ะ ถ้าประวัติการรักษาในสถานพยาบาลใด มีการกล่าวอ้างอิงถึงสถานพยาบาลอื่น บริษัทก็จะตามไปเช็คประวัติการรักษาจากสถานพยาบาลอื่นที่ว่าต่อค่ะ
ด้วยการสืบที่ตีวงกว้างขนาดนี้ ทำให้การสืบประวัติการรักษาใช้เวลานานถึง 90 วันค่ะ การที่เราส่งประวัติการรักษาทั้งหมดตั้งแต่ตอนที่สมัครทำประกัน จะช่วยให้บริษัทลดสโคปจำนวนสถานพยาบาลที่บริษัทต้องสืบลงมาค่ะ ในหลาย ๆ ครั้ง แทนที่ลูกค้าจะต้องรอการอนุมัติเคลมยาวนานถึง 90 วัน ก็จะลดระยะเวลาลงมาเป็น 60 วัน 30 วันได้ค่ะ
ลูกค้าอาจจะมีข้อสงสัยว่าในเมื่อส่งประวัติการรักษาทั้งหมดไปตั้งแต่ตอนสมัครทำประกันแล้ว หรือในเคสที่แข็งแรงดีมาก ไม่เคยหาหมอเลยจนไม่มีประวัติการรักษา ทำไมบริษัทถึงยังต้องสืบประวัติการรักษา 90 วันอีก สาเหตุเป็นเพราะว่าบริษัทไม่มีทางรู้ว่าประวัติการรักษาที่ลูกค้าส่งเข้ามาตอนพิจารณารับประกัน คือประวัติการรักษาทั้งหมดของลูกค้าแล้วจริง ๆ หรือไม่นะคะ ลูกค้าบางคนมีประวัติการรักษาหลายรพ.มาก ๆ อาจจะส่งประวัติการรักษาเข้าบริษัทไป 3 รพ. แต่ประวัติการรักษาที่เป็นสาระสำคัญต่อการพิจารณารับประกันที่อยู่อีกรพ.หนึ่ง อาจจะไม่ได้ส่งเข้าบริษัท เพื่อป้องกันความเสี่ยงตรงนี้ แม้ว่าเราจะบริสุทธิ์ใจแค่ไหนก็ตาม บริษัทก็จะต้องสืบประวัติการรักษาไว้ก่อนค่ะ แต่การที่เราบริสุทธิ์ใจส่งประวัติการรักษาครบถ้วนตั้งแต่แรก จะทำให้เราสบายใจได้ว่า หากถึงวันที่บริษัทมาสืบประวัติการรักษาเราจริง ๆ ก็จะไม่ได้เจอว่าเราปกปิดอะไรอย่างแน่นอนนะคะ
3. ผลตรวจสุขภาพที่เข้าใจว่าปกติ อาจไม่ได้ปกติในทางประกัน
เทรนด์สมัยนี้ คนให้ความสำคัญกับการดูแลสุขภาพ และการตรวจสุขภาพมากขึ้น รพ. และคลินิกต่าง ๆ ก็ออกแพคเกจตรวจสุขภาพออกมามากมาย ไม่นับรวมสวัสดิการที่ทำงานหลาย ๆ ที่ ที่ให้พนักงานตรวจสุขภาพประจำปีได้ฟรี บางที่ที่พนักงานเยอะมาก ๆ อาจถึงขั้นมีรพ.มาตรวจถึงที่ทำงาน ทำให้ต่อให้เป็นคนที่แข็งแรงมากแค่ไหน ก็ล้วนแล้วแต่จะมีโอกาสได้มีประวัติการรักษาอยู่ในรพ. ในรูปแบบของผลตรวจสุขภาพกันได้ทั้งนั้นนะคะ
เวลาที่ลูกค้าได้ผลตรวจสุขภาพมานั้น
- บางครั้งในผลเลือดจะมีค่าที่สูงหรือต่ำกว่าเกณฑ์ปกติไม่มาก
- ผลปัสสาวะ อุจจาระ อาจมีเม็ดเลือดแดง มีแบคทีเรียปนมานิดหน่อย บางเคสถึงขั้นมีโปรตีนปนมากับปัสสาวะเลยก็มี
- ค่าความดันโลหิตอาจสูงกว่าปกติเล็กน้อยถึงปานกลาง แต่แพทย์ยังไม่ได้พิจารณาจ่ายยาความดัน
- ผลอัลตราซาวด์ช่องท้อง แมมโมแกรมต่าง ๆ อาจจะมีเจอหินปูน เจอถุงน้ำ เจอก้อน เจอนิ่ว เจอเส้นเลือดขอด เจอไขมันพอกตับเล็กน้อย
- ผลเอกซเรย์ปอดก็อาจจะเจอจุดเจอฝ้าเจอรอยในบางราย บางเคสก็เจอหัวใจโต หรือกระดูกสันหลังคด/เสื่อม จากผลเอกซเรย์ปอดได้เช่นกัน
- หากลูกค้าส่องกล้องทางเดินอาหารมาบางเคสอาจเจอกระเพาะอาหารอักเสบ เจอติ่งเนื้อที่ตรวจชิ้นเนื้อแล้วไม่เป็นเนื้อร้าย เจอริดสีดวงที่หลบอยู่ข้างใน
- ถ้าลูกค้าบางท่านอายุเยอะหน่อย อาจซื้อโปรแกรมตรวจเอคโค่หัวใจ วิ่งสายพาน ตรวจคลื่นไฟฟ้าห้วใจ ตรวจหินปูนที่เกาะในหลอดเลือด MRI สมอง ตรวจความหนาแน่นมวลกระดูกเพิ่มเติม แล้วพบลิ้นหัวใจรั่วเล็กน้อย คลื่นไฟฟ้าหัวใจที่ผิดไปจากปกตินิดหน่อย หินปูนที่เริ่มเกาะหลอดเลือดไปแล้วบ้างบางส่วน จุดเลือดออกในสมองเล็ก ๆ จิ๋ว ๆ แบบยังไม่ถึงขั้นตีบแตกตัน มวลกระดูกที่บางลงในบางจุด
- บางอาชีพอาจมีการตรวจสมรรถภาพการได้ยินและการมองเห็น ในผลตรวจอาจเจอสมรรถภาพการได้ยินที่ถดถอยลง ค่าความดันตาที่สูงจากปกติ จอประสาทตาที่เสื่อมลงแต่ยังไม่เป็นอันตราย
เวลาที่ผลตรวจออกมาในลักษณะนี้ แพทย์มักจะแจ้งคนไข้ว่าไม่ปกติแต่ยังไม่อันตราย เป็นความผิดปกติที่พบได้ในอายุเท่านั้นเท่านี้ เป็นเรื่องปกติที่จะเจอได้ในคนทั่วไป ยังไม่ต้องทำอะไรต่อ เมื่อลูกค้าได้รับข้อมูลแบบนี้จากแพทย์แล้ว ก็มักจะเข้าใจว่าสิ่งที่ตรวจเจอนั้นเป็นเรื่องปกติของอายุ ถ้าแพทย์ยังไม่ได้ให้ทำการรักษาอะไร ยังใช้ชีวิตประจำวันได้ตามปกติ ก็ถือว่าผลตรวจสุขภาพนี้เป็นผลที่ปกติ ทำให้เกิดการแจ้งตัวแทนคลาดเคลื่อนได้ว่า มีการตรวจมาแต่ผลปกติ หรือบางครั้งก็อาจจะลืมแจ้งตัวแทนไปเลยก็มีค่ะว่าไปตรวจมา เพราะมองว่าตรวจมาแล้วปกติ ก็ไม่จำเป็นต้องแจ้งประกัน แจ้งประกันเฉพาะผลที่ผิดปกติก็พอ
ในความเป็นจริงแล้ว ความผิดปกติเล็กน้อยที่แพทย์ให้ทำแค่ตรวจติดตามแต่ยังไม่ต้องทำการรักษาอะไรนั้น บริษัทประกันมองว่าเป็นความเสี่ยงแล้วค่ะ
เพราะสัญญาประกันคือข้อผูกพันกันในระยะยาว บริษัทประกันไม่สามารถรู้ได้ว่า ค่าเลือดค่าความดันที่สูงต่ำกว่าปกติเล็กน้อย เม็ดเลือดแดงไม่กี่เซลล์ที่ปนมาในปัสสาวะ จุด ฝ้า รอย ถุงน้ำ ก้อน ติ่งต่าง ๆ ที่ตอนนี้ยังไม่เป็นเนื้อร้าย ผลตรวจหัวใจที่ผิดปกตินิดหน่อยแต่ยังไม่แสดงอาการของโรคหัวใจที่ชัดเจนในตอนนี้ กระดูกสันหลังที่คดที่เสื่อมในฟิล์มเอกซเรย์ อนาคตจะพัฒนาไปเป็นอะไรที่ต้องรักษาและเคลมประกันได้บ้างค่ะ หากชะล่าใจไม่ได้แนบผลตรวจสุขภาพไปตอนสมัครทำประกัน เพราะเข้าใจว่าผลปกติไม่ต้องแนบ ก็อาจจะทำให้เคลมประกันไม่ได้ หรือ โดนบอกเลิกการต่อสัญญาในอนาคตได้ค่ะ
ในทางกลับกันหากแนบผลตรวจสุขภาพไปตั้งแต่ตอนที่สมัครทำประกัน หากมีผลอะไรที่ผิดปกติระดับที่ส่งผลต่อการพิจารณารับประกัน ลูกค้าก็จะทราบตั้งแต่ตอนที่ผลพิจารณารับประกันออกมาเลยค่ะว่าจะโดนเพิ่มเบี้ยเท่าไหร่ ยกเว้นการคุ้มครองความผิดปกติเรื่องไหน สามารถทำเรื่องโต้แย้งอัตราการเพิ่มเบี้ย หรือถอดข้อยกเว้นการไม่คุ้มครองได้เมื่อไหร่ ภายใต้เงื่อนไขไหน หากอนาคตต้องเคลมในเรื่องที่ไม่ใช่ข้อยกเว้นของกรมธรรม์ ก็จะสบายใจได้ว่าเคลมได้ไม่มีปัญหาจากการปกปิดประวัติการรักษาก่อนทำประกันอย่างแน่นอนค่ะ
4. อาการที่เป็นกับโรคที่แพทย์ลงในประวัติการรักษาอาจไม่ตรงกันทั้งหมด
หลาย ๆ ครั้งอาการเจ็บป่วยที่ลูกค้าไปหาหมอ แล้วเข้าใจว่ารักษาหายดีแล้ว ไม่มีอาการแล้ว หรือเป็นเรื่องที่ประกันไม่คุ้มครองอยู่แล้ว ไม่ต้องแถลงนั้น ข้อวินิจฉัยทางการแพทย์ที่ระบุในประวัติการรักษาอาจลงว่าเป็นโรคเรื้อรัง หรือลงเป็นโรคที่มีผลต่อการพิจารณารับประกันได้นะคะ
ตัวอย่างที่เจอบ่อย ๆ คือ
- เป็นหวัดไปหาหมอ ตัวลูกค้าเข้าใจว่าเป็นหวัดทั่วไป กินยาหายดีแล้ว ไม่ต้องแถลง แต่ที่จริงแล้ว หมอลงผลวินิจฉัยในประวัติการรักษาว่าเป็นไซนัสอักเสบเรื้อรัง เป็นทอนซิลอักเสบเรื้อรัง เป็นภูมิแพ้เรื้อรัง มีภาวะโพรงจมูกคด ต่อมอะดีนอยด์โต ต่อมไทรอยด์โต เป็นต้น
- ปวดท้องไปหาหมอ ตัวลูกค้าเข้าใจว่าแค่ปวดท้องทั่วไป กินยาหายดีแล้ว ไม่ต้องแถลง แต่ที่จริงแล้ว หมอลงผลวินิจฉัยในประวัติการรักษาว่าเป็นกระเพาะอาหารอักเสบ ติดเชื้อ H. pylori เป็นกรดไหลย้อน เป็นแผลในระบบทางเดินอาหาร
- ปวดหัวเวียนหัวไปหาหมอ ตัวลูกค้าเข้าใจว่าแค่ปวดหัวทั่วไป กินยาหายดีแล้ว ไม่ต้องแถลง แต่ที่จริงแล้ว หมอลงผลวินิจฉัยในประวัติการรักษาว่าเป็นไมเกรน เป็นภาวะบ้านหมุน เป็นโรคน้ำในหูไม่เท่ากัน มีภาวะหูชั้นในอักเสบ
- ปวดตาไปหาหมอ มองเห็นผิดปกติ ตัวลูกค้าเข้าใจว่าแค่ปวดตาทั่วไป หมอให้ยามาหยอดหายดีแล้ว ไม่ต้องแถลง แต่ที่จริงแล้ว หมอลงผลวินิจฉัยในประวัติการรักษาว่าความดันตาสูง มีความเสี่ยงเป็นต้อ เป็นวุ้นในตาเสื่อม จอประสาทตาลอก จอประสาทตาเสื่อม
- ปวดหลังปวดคอไปหาหมอ ตัวลูกค้าเข้าใจว่ากินยากายภาพหายดีแล้ว ไม่มีอาการอีก ไม่ต้องแถลง แต่ที่จริงแล้ว หมอลงผลวินิจฉัยในประวัติการรักษาว่า เป็นกระดูกสันหลังคด กระดูกสันหลังเสื่อม หมอนรองกระดูกปลิ้น หมอนรองกระดูกเคลื่อนทับเส้นประสาท
- มีอาการบาดเจ็บตามข้อต่อ ข้อกระดูกต่าง ๆ อาจจะด้วยเจ็บป่วยหรืออุบัติเหตุ ตัวลูกค้าเข้าใจว่ากินยา ผ่าตัด กายภาพหายดีแล้ว ไม่มีอาการอีก ไม่ต้องแถลง แต่ที่จริงแล้ว หมอลงผลวินิจฉัยในประวัติการรักษาว่า มีการฉีกขาดของเส้นเอ็น ของกล้ามเนื้อ ของหมอนรองเข่า มีหินปูนเกาะในข้อ มีเหล็กดามอยู่ในกระดูก
- แอดมิตด้วยอาการปวดท้อง แพทย์ CT Scan/Ultrasound/ส่องกล้องทางเดินอาหารหาสาเหตุการปวดท้อง ในผลเจอความผิดปกติบางอย่างที่ไม่ได้เกี่ยวข้องกับอาการปวดท้องที่มาแอดมิตโดยตรง แพทย์อาจจะไม่ได้แจ้งผลผิดปกตินั้นให้คนไข้ทราบ เพราะไม่ได้มีผลกับการรักษาอาการปวดท้อง ณ ตอนที่แอดมิต แต่ในประวัติการรักษาลงผลอ่าน CT Scan/Ultrasound/ส่องกล้องทางเดินอาหารที่มีความผิดปกติติดตัวคนไข้ไปแล้ว
- แอดมิตผ่าตัดเรื่องอื่น ก่อนผ่ามีการตรวจร่างกายเช็คความพร้อมในการผ่าตัด ผลการตรวจมีความผิดปกติ แต่ไม่ได้ผิดปกติระดับที่มีผลกระทบกับการผ่า แพทย์อาจไม่ได้แจ้งผลที่ผิดปกตินั้นให้คนไข้ทราบ แต่ในประวัติการรักษามีการลงผลแล็บ ผลตรวจก่อนผ่าตัดที่มีความผิดปกติเป็นประวัติติดตัวคนไข้ไปแล้ว
- มีอาการเครียด/นอนไม่หลับ/วิตกกังวล แต่ยังไม่ได้ถึงขั้นเป็นโรคซึมเศร้า หมอจ่ายยาคลายเครียดช่วยให้นอนหลับมา ลูกค้ามองว่าการรักษาเรื่องจิตใจ ประกันไม่คุ้มครองอยู่แล้ว ดังนั้น แถลงหรือไม่แถลงก็ไม่คุ้มครองอยู่ดี ทำให้ไม่ได้แถลงเข้ามา แต่ที่จริงแล้ว หมอลงผลวินิจฉัยเป็นโรคเครียด โรคนอนไม่หลับ ซึ่งมีผลต่อการพิจารณารับประกัน
- ตรวจ Sleep Test มา มีภาวะหยุดหายใจขณะหลับ ใส่เครื่อง CPAP อยู่ ลูกค้ามองว่าการรักษาความผิดปกติเกี่ยวกัยการนอนหลับ ประกันไม่คุ้มครองอยู่แล้ว ดังนั้น แถลงหรือไม่แถลงก็ไม่คุ้มครองอยู่ดี ทำให้ไม่ได้แถลงเข้ามา แต่ที่จริงแล้ว ภาวะหยุดหายใจขณะหลับส่งผลกับระบบร่างกายหลายอย่าง มีผลต่อการพิจารณารับประกัน
- ศัลยกรรมตกแต่งเสริมนั่นนู่นนี่ ดูดไขมัน ปักปากกาควบคุมน้ำหนักมา ลูกค้ามองว่าการเสริมความงาม ประกันไม่คุ้มครองอยู่แล้ว ดังนั้น แถลงหรือไม่แถลงก็ไม่คุ้มครองอยู่ดี ทำให้ไม่ได้แถลงเข้ามา แต่ที่จริงแล้วการทำหัตถการเหล่านี้ บางอย่างกระทบกับระบบร่างกายระยะยาว มีผลต่อการพิจารณารับประกัน
ด้วยความเข้าใจต่อตัวโรคที่ไม่ตรงกันนี้ รวมถึงการที่ไม่รู้ว่าตัวเองมีความผิดปกติอะไรจากการที่แพทย์ไม่ได้แจ้งเพราะไม่ได้เกี่ยวข้องกับอาการเจ็บป่วยที่มารักษาโดยตรงและยังไม่ได้เป็นอันตรายระดับที่ต้องรักษา ทำให้ลูกค้าอาจไม่รู้ตัวว่าต้องแถลงเรื่องเหล่านี้เข้ามา การส่งประวัติการรักษาทั้งหมดเลยจะช่วยป้องกันลูกค้าจากความไม่รู้นี้ เพราะบริษัทประกันจะถือว่าการส่งประวัติการรักษาเข้ามา เป็นการแถลงโรคประกอบใบคำขอเอาประกันแล้วนั่นเองค่ะ
5. โรคที่ลืมไปว่าเคยรักษาแล้วไม่ได้แถลงในใบคำขอเอาประกันอาจเป็นโรคที่สำคัญต่อการพิจารณารับประกัน
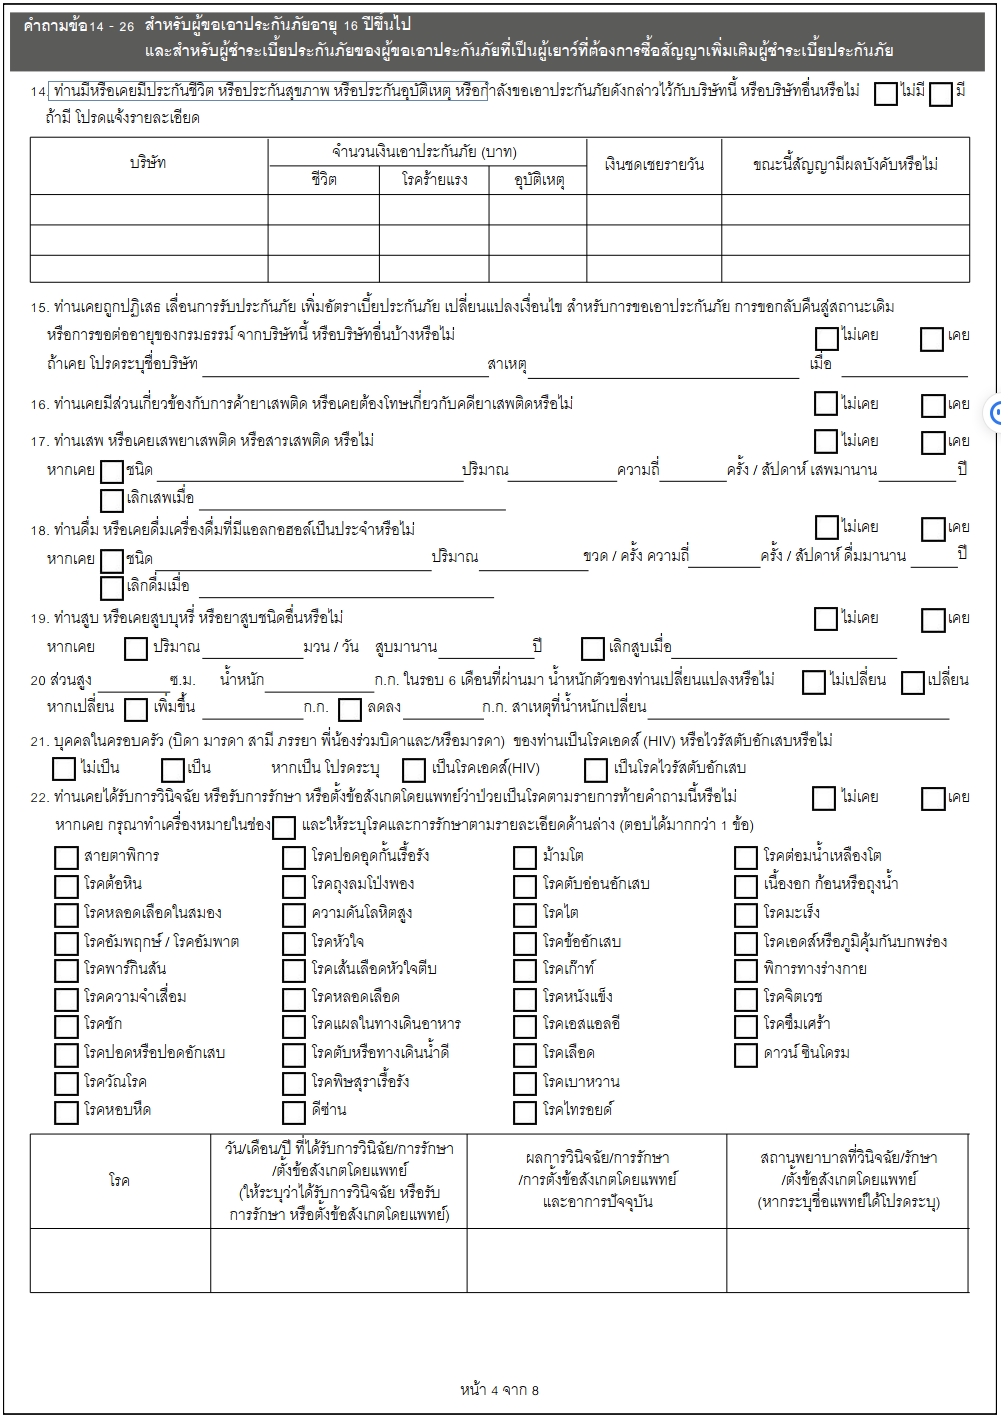
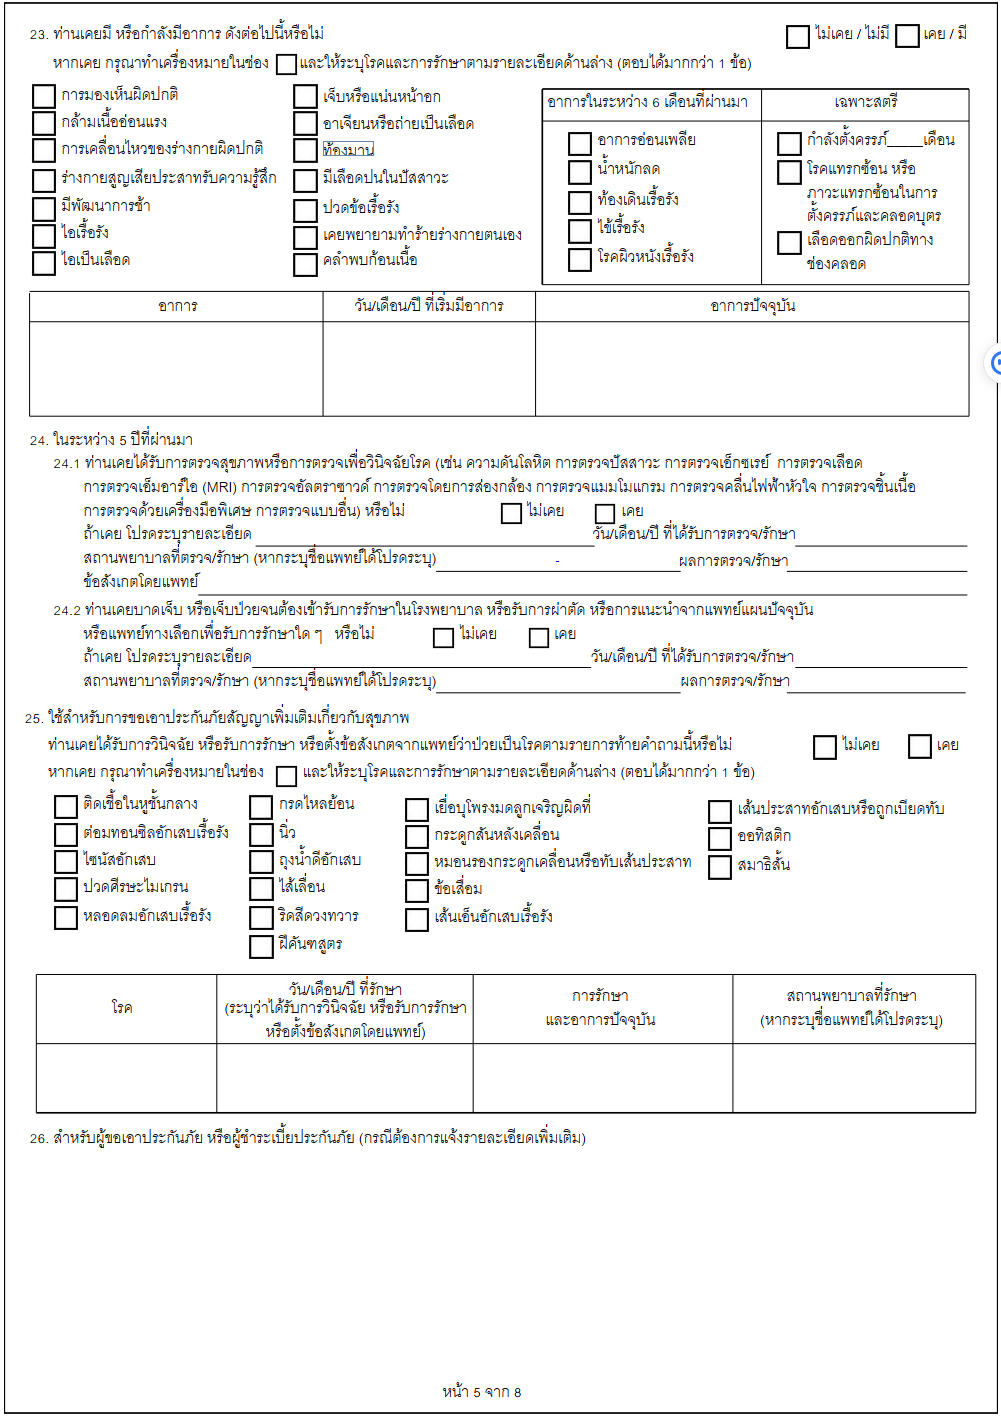
โรคและอาการผิดปกติที่เอไอเอถามในใบคำขอเอาประกันแบบไม่ได้จำกัดว่าหาหมอภายใน 5 ปีที่ผ่านมาเท่านั้น แต่รวมถึงทั้งชีวิตที่ผ่านมาของผู้ขอเอาประกันเลย จะมีทั้งหมด 77 โรค/อาการนะคะ หากลูกค้ามีโรค/อาการผิดปกติอื่นที่มองว่าส่งผลต่อการพิจารณารับประกัน แม้ว่าการรักษาจะเกิดขึ้นเกิน 5 ปีไปแล้ว บริษัทจะให้กรอกเข้ามาในข้อ 26 ของใบคำขอเอาประกันค่ะ
เมื่อไม่เห็นชื่อโรคหรืออาการผิดปกติที่ตัวเองเป็นในลิสต์รายการ หรือไม่รู้ว่าอาการที่เคยตรวจเจอหรือรักษาตรงกับลิสต์รายการโรค/อาการผิดปกติในใบคำขอเอาประกัน หลาย ๆ ครั้งลูกค้าก็จะลืมแถลงเข้ามา หรือเข้าใจว่าไม่ต้องแถลงเพราะสิ่งที่เคยเป็นไม่ได้อยู่ในลิสต์รายการโรค/อาการผิดปกติในใบคำขอเอาประกันค่ะ การส่งประวัติการรักษาทั้งหมดเข้าไปตั้งแต่ตอนที่สมัครทำประกันเลย ก็จะช่วยป้องกันความเสี่ยงจากการลืมได้ดีกว่านะคะ ปัจจุบันเอไอเออยู่ระหว่างการพัฒนาใบคำขอให้ครอบคลุมโรคที่มีผลต่อการพิจารณารับประกันมากยิ่งขึ้น ในอนาคตรูปแบบใบคำขอเอาประกันอาจเปลี่ยนแปลงไปจากนี้ อย่างไรก็ตามการส่งประวัติการรักษาทั้งหมดไว้ก่อนตั้งแต่ตอนสมัครทำประกัน ก็ยังปลอดภัยและรัดกุมกว่าในระยะยาวค่ะ
อ่านมาถึงตรงนี้ หลายท่านอาจจะสงสัยว่า แล้วประวัติการรักษามีขั้นตอนการขอจากโรงพยาบาลอย่างไร?
ในส่วนของขั้นตอนการขอประวัติการรักษาจากรพ.นั้น แนะนำให้ขอด้วยตัวเองจากรพ.จะดีกว่าให้บริษัทเป็นผู้ขอนะคะ เนื่องจากการขอด้วยตัวเองจากรพ.จะทำให้เราได้เห็นประวัติการรักษาของตัวเองค่ะ หากบริษัทมีผลพิจารณาเพิ่มเบี้ยหรือยกเว้นความคุ้มครองเรื่องไหน เราจะได้มีข้อมูลการรักษาของตัวเองในการโต้แย้งกับบริษัทได้ค่ะ
โดยปกติแล้ว ทางทีมงาน Cher Advisory จะขอใบมอบอำนาจจากลูกค้า ดำเนินการขอประวัติการรักษาจากรพ.ต่าง ๆ เพื่ออำนวยความสะดวกให้ลูกค้า และให้ลูกค้าเซ็นเอกสารเปิดเผยประวัติการรักษากับตัวแทน เพื่อให้ทางน้ำสามารถช่วยอ่านประวัติการรักษาโต้แย้งผลพิจารณากับบริษัทได้นะคะ โดยประวัติการรักษาของลูกค้าทุกท่านจะถูกเก็บเป็นความลับ ไม่เผยแพร่ไปที่ไหนอย่างแน่นอนค่ะ
หลายรพ. เวชระเบียนจะชอบมีนโยบายให้ประวัติการรักษาตอนสมัครทำประกันย้อนหลังมาแค่ 5 ปี ทั้งที่จริง ๆ แล้วเก็บประวัติการรักษาของคนไข้ไว้นานกว่านั้น แต่พอถึงเวลาที่บริษัทมาสืบประวัติการรักษาเวลาที่มีเคลม แผนกของรพ.ที่ประสานงานการเคลมกับบริษัทประกันกลับส่งประวัติการรักษาทั้งหมดที่มีให้ กลายเป็นว่าลูกค้าปกปิดประวัติการรักษาโดยไม่ได้ตั้งใจ
เพื่อป้องกันปัญหาปริมาณประวัติการรักษาที่ไม่เท่ากันนี้ ทางทีมงาน Cher Advisory จะกำชับแผนกเวชระเบียนทุกครั้งให้ส่งมอบประวัติการรักษาทั้งหมด เพื่อไม่ให้ติดปัญหาการเคลมไม่ได้จากประวัติการรักษาที่ไม่ตรงกัน ซึ่งทางเวชระเบียนไม่สามารถมารับผิดชอบอะไรลูกค้าได้ หากเวชระเบียนส่งประวัติการรักษาตอนสมัครทำประกันให้ลูกค้าย้อนหลังแค่ 5 ปี ทั้งที่จริง ๆ เก็บไว้ยาวนานกว่านั้นนะคะ
หากเคยเป็นลูกค้ากันมาก่อน ค่าใช้จ่ายขอประวัติทางทีมงานจะจ่ายให้ค่ะ ส่วนไหนที่เบิกได้จากเอไอเอก็จะทำเรื่องเบิกไป ส่วนไหนที่ทำเรื่องเบิกจากเอไอเอไม่ได้เพราะเป็นรพ.ที่เอไอเอไม่ได้มี Memo ขอมา ก็จะบริการออกค่าใช้จ่ายส่วนนี้ให้ลูกค้า ไม่ว่ากรมธรรม์จะอนุมัติหรือไม่ก็ตามนะคะ
แต่หากไม่เคยเป็นลูกค้ากันมาก่อนเลย ต้องขอให้ลูกค้าสำรองจ่ายค่าขอประวัติการรักษาก่อน หากกรมธรรม์อนุมัติออกมาเรียบร้อยแล้ว ทางทีมงานจะโอนค่าขอประวัติการรักษาทั้งหมดคืนให้นะคะ
ในกรณีที่กรมธรรม์ไม่อนุมัติ หรือลูกค้าต้องการยื่นหลายบริษัทพร้อมกัน ทางทีมงานจะส่งไฟล์ประวัติการรักษาที่เป็น pdf เข้ารหัสรักษาความปลอดภัย ให้ลูกค้าทางอีเมล เพื่อยื่นกับที่อื่นต่อไปนะคะ เนื่องจากประวัติการรักษากระดาษตัวจริงที่ส่งเข้าเอไอเอไปแล้ว จะเข้าไปเลยไม่ได้ออกมาแล้วค่ะ
ในบทความถัด ๆ ไป น้ำจะมาให้ข้อมูลเรื่องระบบการเคลมของเอไอเอ และระบบการสืบประวัติ 90 วัน เพิ่มเติมนะคะ การเคลมได้หรือไม่ได้เกิดจากสาเหตุอะไรได้บ้าง บทความหน้ามีคำตอบค่ะ