เคลมประกันเอไอเอต้องทำอย่างไร? ตอนที่ 1 : เคลมค่ารักษา
ก่อนอื่นต้องทำความเข้าใจก่อนว่าการเคลมประกัน จะเคลมได้มากหรือได้น้อยนั้น ไม่ได้ขึ้นอยู่กับเบี้ยประกันที่จ่าย หรือจำนวนปีที่ชำระเบี้ยมาเสมอไปนะคะ แต่ขึ้นอยู่กับแผนประกันที่ลูกค้าซื้อไว้เป็นหลักค่ะ ว่าซื้อไว้เป็นแผนไหน ให้ความคุ้มครองเรื่องอะไร มีข้อยกเว้นเรื่องใดบ้างนะคะ
ข้อยกเว้นจะมีทั้งข้อยกเว้นทั่วไป และข้อยกเว้นส่วนบุคคลที่มาจากประวัติการรักษา ลูกค้าสามารถเช็คว่าตัวเองมีข้อยกเว้นส่วนบุคคลอะไรบ้าง จากเล่มกรมธรรม์หน้าท้าย ๆ ค่ะ นอกจากนี้ลูกค้าสามารถเช็คว่าตัวเองถือแผนความคุ้มครองใดอยู่จากตัวแทนหรือแอป AIA+ นะคะ
หลัก ๆ แล้วความคุ้มครองของเอไอเอ จะแบ่งเป็น 4 ส่วน ตามนี้นะคะ
1) สัญญาหลัก : เคลมสินไหมมรณกรรม
- ชั่วระยะเวลา/ตลอดชีพ
- สะสมทรัพย์
- บำนาญ
- ควบการลงทุน
- โรคร้ายแรง (นอกจากรณีเสียชีวิตแล้ว เคลมเงินชดเชยกรณีเป็นโรคร้ายแรงได้ด้วย)
ต่อให้ลูกค้าจ่ายเบี้ยสัญญาหลักสูงมาก ๆ หลักหมื่นหลักแสนหลักล้านต่อปี แต่ไม่ได้แนบสัญญาเพิ่มเติมอะไรเลย เวลาเจ็บป่วยเข้ารพ.ก็จะเคลมค่ารักษาอะไรไม่ได้เลยนะคะ
2) สัญญาประกันอุบัติเหตุส่วนบุคคล (Personal Accident PA) : เคลมค่ารักษาและเงินชดเชยกรณีเกิดอุบัติเหตุ
การเคลมค่ารักษาจากประกันอุบัติเหตุส่วนบุคคล (PA) จะรักษาที่โรงพยาบาลหรือที่คลินิกก็ได้ และคุ้มครองทั้งในไทยและต่างประเทศนะคะ โดยการรักษาที่ต่างประเทศต้องสำรองจ่าย เอาเอกสารภาษาอังกฤษกลับมาเบิกที่ไทยค่ะ
ถ้าลูกค้าซื้อไว้เฉพาะสัญญาประกันอุบัติเหตุส่วนบุคคล เวลาที่เจ็บป่วยเข้ารพ.ด้วยสาเหตุที่ไม่ได้มาจากอุบัติเหตุ ก็จะเคลมค่ารักษาอะไรไม่ได้เลยนะคะ
3) สัญญาเพิ่มเติมแนบกับสัญญาหลัก : เคลมค่ารักษา/เงินชดเชย/สิทธิ์ยกเว้นการชำระเบี้ย ("X" = แผนนั้นไม่มีขายแล้วนะคะ แต่ลูกค้าที่ซื้อไว้แล้ว ยังถือต่อไปได้ตามปกติค่ะ)
ค่ารักษาและเงินชดเชย ทำงานต่างกันตรงที่
ค่ารักษาจะจ่ายไม่เกินใบเสร็จที่สถานพยาบาลเรียกเก็บหรือไม่เกินส่วนเกินที่ประกันอื่นจ่ายมาแล้ว และจะจ่ายไม่เกินวงเงินความคุ้มครองตามแผนที่ทำไว้นะคะ
ส่วนเงินชดเชยจะไม่ได้สนใจใบเสร็จเลย แต่สนใจว่า อาการเจ็บป่วยหรือบาดเจ็บนั้น เข้าเงื่อนไขที่ต้องจ่ายเงินชดเชยออกมาหรือไม่ค่ะ ถ้าทำเงินชดเชยไว้หลายบริษัท ก็จะได้เงินออกมาจากทุกบริษัทนะคะ มีเงื่อนไขแค่ว่าตอนสมัครทำประกันเงินชดเชย ต้องแจ้งแต่ละบริษัทให้ทราบด้วยว่าเราทำเงินชดเชยวงเงินเท่าไหร่ ไว้กับบริษัทไหนบ้างแล้ว บริษัทประกันต่าง ๆ จะประเมินจากรายได้ของเราค่ะว่า สามารถอนุมัติเงินชดเชยได้สูงสุดอีกเท่าไหร่นะคะ หากไม่แจ้งแล้วบริษัทต่าง ๆ มาทราบภายหลังว่าทำประกันเงินชดเชยไว้เกินศักยภาพรายได้ที่แท้จริงแล้ว อาจเป็นเหตุให้ไม่จ่ายเคลมได้ค่ะ
ในส่วนของสิทธิ์ยกเว้นชำระเบี้ย จะทำงานในกรณีที่ผู้ชำระเบี้ยทุพพลภาพถาวรสิ้นเชิง หรือ เป็นโรคร้ายแรงระยะรุนแรงที่เข้าเงื่อนไข 1 ใน 40 โรค จะสามารถหยุดชำระเบี้ยสัญญาหลักได้ทันที และเอไอเอจะจ่ายเบี้ยประกันสัญญาหลักให้แทนตามระยะเวลาที่กำหนดค่ะ
แต่ละแผนจะมีวงเงิน เงื่อนไข Deduct/Copay อาณาเขตความคุ้มครอง เรื่องที่เคลมได้หรือไม่ได้ที่ต่างกันค่ะ ดูความแตกต่างได้จากรูปประกอบบทความนะคะ
- ค่ารักษา 14 แผน
การเคลมค่ารักษาจากสัญญาเพิ่มเติมค่ารักษาต้องเข้ารับการรักษาที่ "รพ.ที่รับคนไข้แอดมิตเป็นผู้ป่วยในได้" กับ "Telemedicine คู่สัญญาของเอไอเอ" เท่านั้นนะคะ ไม่สามารถเคลมค่ารักษาที่คลินิกได้ค่ะ
Old Health Standard
แยกจ่ายตามตาราง
1. H&S "X"
2. H&S Extra "X"
3. H&S Junior "X"
เหมาจ่ายค่ารักษา
4. H&S Plus Gold "X"
5. Infinite Care "X"
New Health Standard
(ประกันที่วางขายตั้งแต่ 20 มีนาคม 2568 เป็นต้นไป จะมีเงื่อนไข Copay ปีต่ออายุ ถ้าซื้อก่อน 20 มีนาคม 2568 จะไม่มี Copay)
แยกจ่ายตามตาราง
1. H&S NHS "X"
2. H&S Extra NHS "X"
3. Health Starter (Copay ตลอดสัญญา ขึ้นอยู่กับรพ.ที่เข้ารับการรักษา)
เหมาจ่ายค่ารักษา
4. Health Happy
5. Health Happy Kids
6. Health Plus
7. Infinite Care NHS
8. Health Saver
9. Health CI Hero (Copay ตลอดสัญญา ขึ้นอยู่กับรพ.ที่เข้ารับการรักษา) - เงินชดเชยนอนรพ. 4 แผน
1. HB
2. HB Plus "X"
3. HB Plus Gold "X"
4. HB Extra - เงินชดเชยอุบัติเหตุ 3 แผน
1. ADB/RCC : ชดเชยกรณีเสียชีวิตจากอุบัติเหตุ
2. ADD/RCC : ชดเชยกรณีเสียชีวิต สูญเสียอวัยวะจากอุบัติเหตุ
3. AI/RCC : ชดเชยกรณีเสียชีวิต สูญเสียอวัยวะ ทุพพลภาพถาวร ทุพพลภาพชั่วคราว(หยุดงาน) จากอุบัติเหตุ - เงินชดเชยโรคร้ายแรง 14 แผน
1. CIR "X"
2. ECIR "X"
3. Health Lifetime "X"
4. CI Plus Gold "X"
5. CI Care "X"
6. CI Plus
7. CI Top Up
8. Multi-pay CI "X"
9. Multi-pay CI Plus
10. Health Cancer
11. Care for Cancer
12. TPD
13. Lady Care
14. Lady Care Plus - สิทธิ์ยกเว้นการชำระเบี้ย 4 แผน
1. WP : ยกเว้นการชำระเบี้ยกรณีทุพพลภาพถาวรสิ้นเชิง
2. WPCI : ยกเว้นการชำระเบี้ยกรณีเป็นโรคร้ายแรงระยะรุนแรงที่เข้าเงื่อนไข 1 ใน 40 โรค
3. PB : ยกเว้นการชำระเบี้ยกรมธรรม์ของผู้เยาว์กรณีผู้ปกครองผู้ชำระเบี้ยทุพพลภาพถาวรสิ้นเชิง
4. PBCI : ยกเว้นการชำระเบี้ยกรมธรรม์ของผู้เยาว์กรณีผู้ปกครองผู้ชำระเบี้ยเป็นโรคร้ายแรงระยะรุนแรงที่เข้าเงื่อนไข 1 ใน 40 โรค
4) ประกันกลุ่ม : เคลมสินไหมมรณกรรม/ค่ารักษา/เงินชดเชย
ลูกค้าที่มีสวัสดิการประกันกลุ่มของเอไอเอ จะเบิกเคลมได้ตามแผนความคุ้มครองที่บริษัททำไว้ให้นะคะ
บางบริษัทคุ้มครองแค่กรณีเสียชีวิตกับค่ารักษาและเงินชดเชยกรณีเกิดอุบัติเหตุ
แต่บางบริษัทก็จะครอบคลุมไปถึงค่ารักษา และ/หรือเงินชดเชยกรณีเป็นโรคร้ายแรงด้วยค่ะ
ถ้าเป็นประกันกลุ่ม จะสามารถเคลมค่ารักษากับคลินิกคู่สัญญาได้ ต่างจากสัญญาเพิ่มเติมค่ารักษาที่ต้องเคลมกับรพ.ที่รับผู้ป่วยในได้เท่านั้นนะคะ
แต่ถ้ามีการเคลมค่ากายภาพด้วยประกันกลุ่ม ต้องให้แพทย์ที่รพ.เป็นผู้ออกใบสั่งกายภาพ แล้วนำใบสั่งกายภาพไปทำกายภาพที่คลินิกกายภาพอีกทีนะคะ
เหมียว Charming จะขอเริ่มคู่มือเคลมตอนที่ 1 ด้วยการเคลมที่มีโอกาสการเคลมบ่อยที่สุด คือการเคลมค่ารักษานะคะ
ค่ารักษาแบ่งง่าย ๆ เป็น 3 แบบ
1) ค่ารักษาแบบที่ต้องแอดมิตนอนรพ. (IPD : Inpatient Department)
จะเป็นการรักษาแบบที่นอนรพ.ไปเลย หรือถ้าไม่นอนค้างคืน ก็ต้องมีการรับแอดมิตไว้ในแผนกผู้ป่วยในของรพ. เป็นระยะเวลาตั้งแต่ 6 ชม. ขึ้นไปนะคะ โดยการแอดมิตจะต้องเป็นไปตามมาตรฐานและความจำเป็นทางการแพทย์ค่ะ หมายความว่า คนไข้ต้องมีข้อบ่งชี้ว่าจำเป็นต้องเข้ารับการรักษาตัวในแผนกผู้ป่วยในของรพ.เท่านั้นถึงจะรักษาให้อาการดีขึ้นได้ ถึงจะสามารถเคลมประกันได้นะคะ ถ้าอาการเจ็บป่วยที่เป็น สามารถวินิจฉัย/รักษาตัวแบบผู้ป่วยนอกให้ทราบผลวินิจฉัยหรือให้หายได้ หากแอดมิตเข้าไป ประกันก็จะไม่จ่ายเงินเคลมออกมาให้ เพราะไม่มีความจำเป็นทางการแพทย์ในการแอดมิตค่ะ
2) ค่ารักษาแบบที่รักษากับแผนกผู้ป่วยนอกของโรงพยาบาล (OPD : Outpatient Department)
จะเป็นการรักษาแบบที่ไม่จำเป็นต้องค้างคืนที่รพ.นะคะ ไม่ว่าจะเป็นการหาหมอรับยากลับบ้าน กายภาพบำบัด ฟอกไต เคมีบำบัด ฉายแสง ทำแผล ฉีดวัคซีนบาดทะยักพิษสุนัขบ้า ตรวจวินิจฉัยด้วยเครื่องมือทางการแพทย์ต่าง ๆ เพื่อหาสาเหตุความผิดปกติ หรือผ่าตัดแบบใช้ยาชา (Minor Surgery) ก็ล้วนแล้วแต่นับเป็นค่ารักษาแบบผู้ป่วยนอกในทางประกันทั้งสิ้นค่ะ
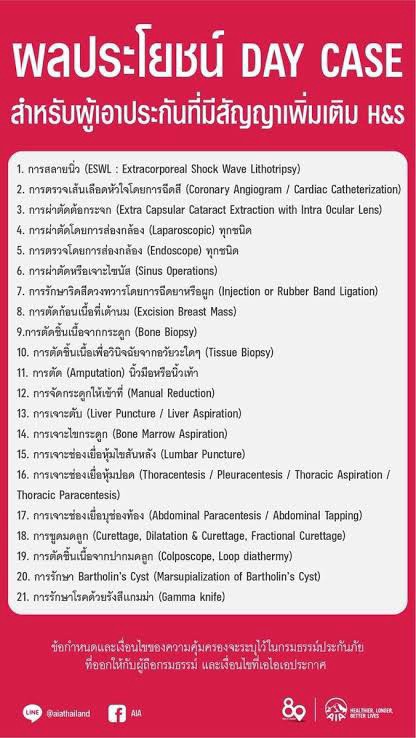
3) ค่ารักษาแบบที่ต้องทำหัตถการแบบไม่ต้องนอนรพ. แต่ประกันให้ใช้วงเงินค่ารักษาเหมือนนอนรพ. (Day Case/Day Surgery)
จะเป็นการทำหัตถการหรือการผ่าตัดใหญ่แบบวางยาสลบหรือฉีดยาชาเข้าไขสันหลังที่ไม่ต้องนอนรพ. แต่ประกันให้เคลมวงเงินต่าง ๆ ได้เหมือนแอดมิตนอนรพ.นะคะ
สัญญาเพิ่มเติมค่ารักษาแบบ Old Health Standard จะทำได้แค่ 21 รายการหัตถการ Day Case ตามรูปด้านล่างนี้ค่ะ
แต่ถ้าเป็นสัญญาเพิ่มเติมค่ารักษาแบบ New Health Standard จะไม่ได้จำกัดแค่ 21 หัตถการแล้วค่ะ และจะเรียกการผ่าตัดใหญ่วันเดียวกลับแบบนี้ว่า Day Surgery นะคะ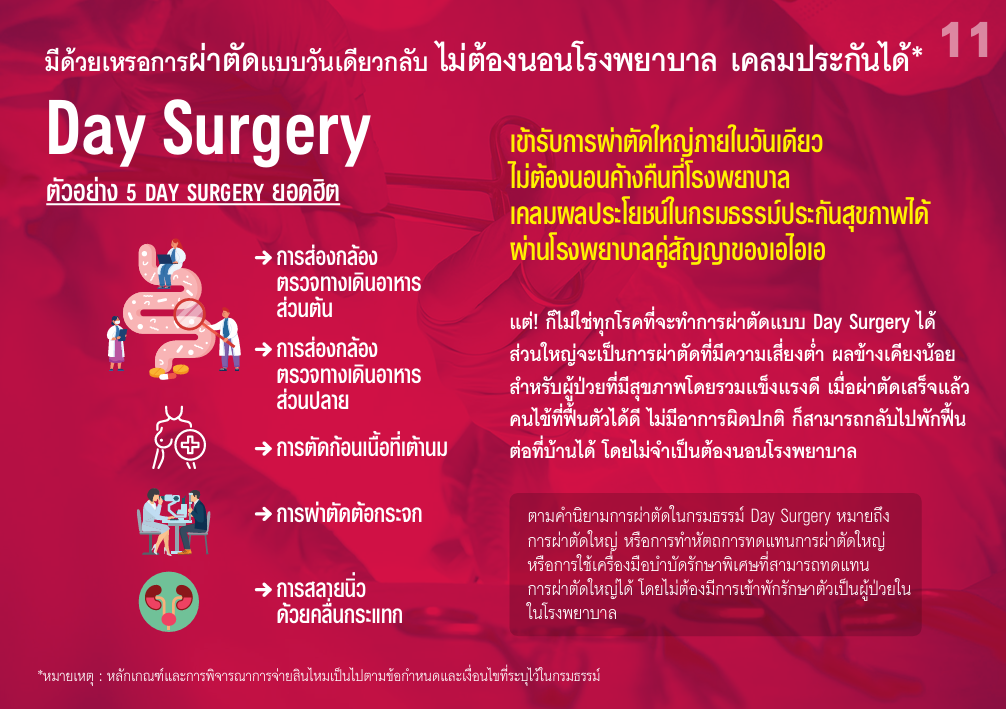
ก่อนจะเข้าใจระบบเคลมค่ารักษา ต้องเข้าใจก่อนว่าโรคที่เป็นข้อยกเว้นทั่วไปของกรมธรรม์
และโรคที่เกิดขึ้นในช่วงระยะเวลารอคอย จะไม่สามารถเคลมได้นะคะ
ข้อยกเว้นทั่วไปของสัญญาเพิ่มเติมค่ารักษาแบบ New Health Standard ของเอไอเอ
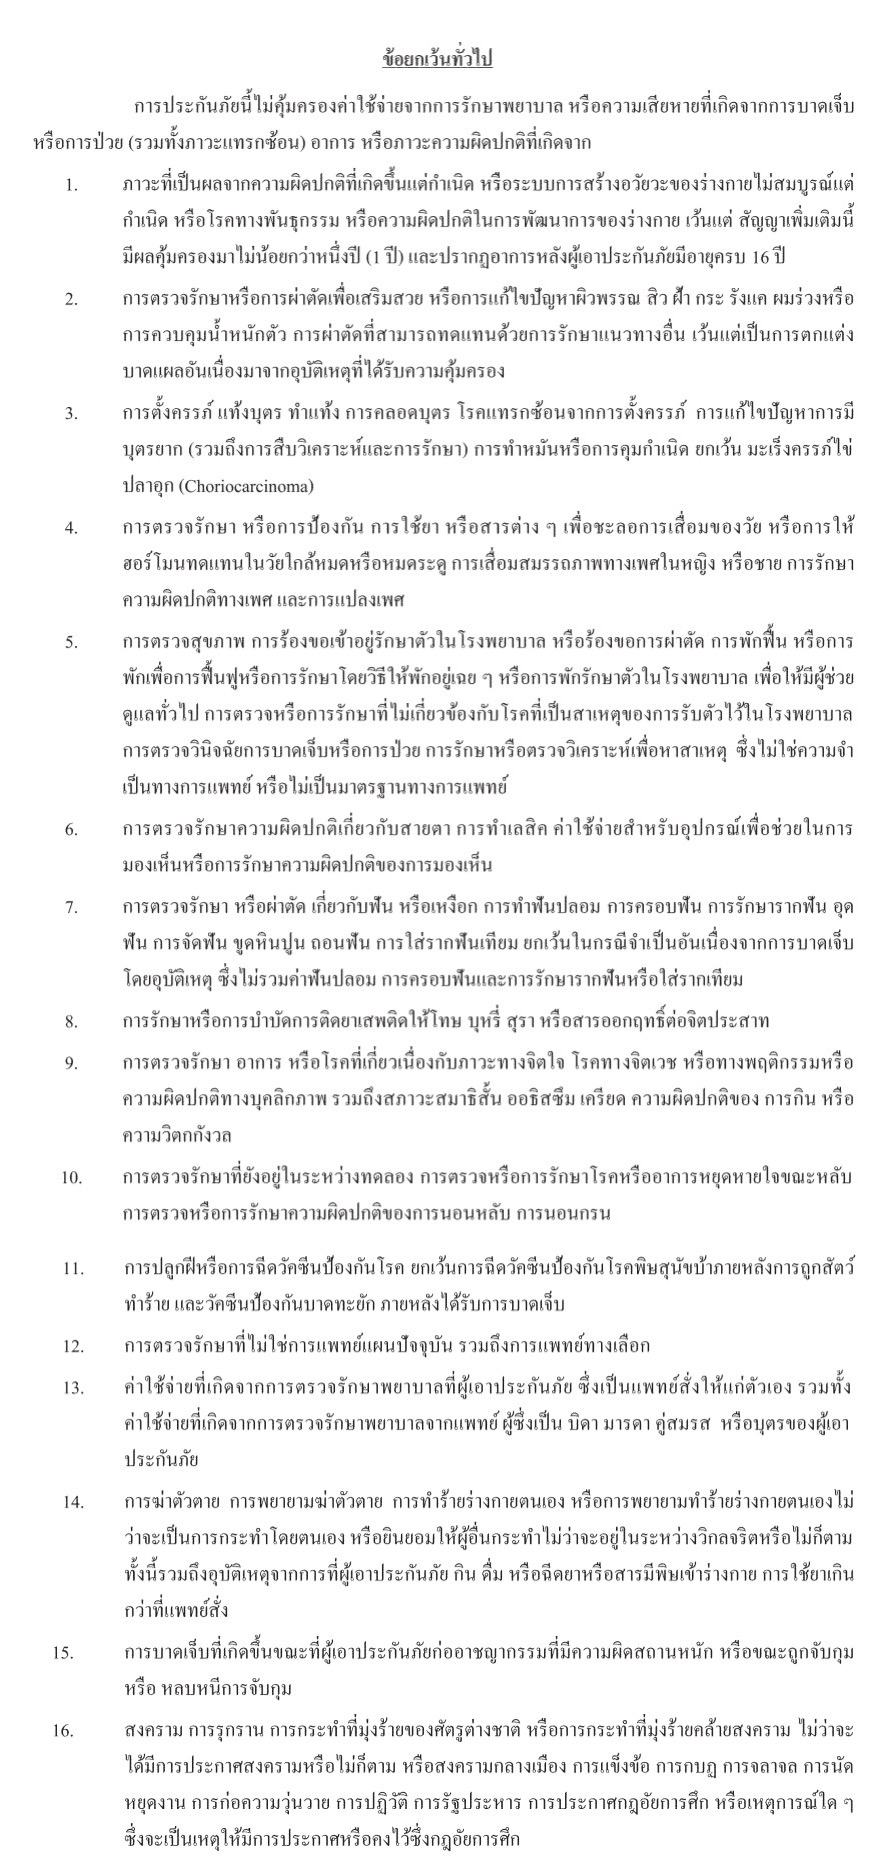
Old Health Standard ของเอไอเอจะมีข้อยกเว้นที่แตกต่างจาก New Health Standard ตรงที่
ข้อยกเว้นข้อ 1 จะไม่คุ้มครองโรคเรื้อรัง การเจ็บป่วยหรือการบาดเจ็บที่ยังมิได้รักษาให้หายก่อนวันทำสัญญาประกันภัย การตรวจรักษาภาวะที่เป็นมาแต่กำเนิด (Congenital) หรือปัญหาด้านพัฒนาการ หรือโรคทางพันธุกรรม (หมายความต่อให้สัญญาเพิ่มเติมมีผลคุ้มครองมาไม่น้อยกว่า 1 ปี และปรากฎาการหลังผู้เอาประกันภัยมีอายุครบ 16 ปี ก็จะไม่คุ้มครองนะคะ)
เพิ่มข้อยกเว้นอีก 1 ข้อ คือ ยกเว้นการบาดเจ็บที่เกิดขึ้นขณะที่ผู้เอาประกันภัยปฏิบัติหน้าที่เป็นทหาร ตำรวจ หรืออาสาสมัคร และเข้าปฏิบัติการในสงคราม หรือปราบปรามค่ะ
ข้อยกเว้นที่เหลือ จะเหมือนกับของ New Health Standard ทุกอย่างค่ะ
นอกจากนี้ในข้อกำหนดทั่วไปของกรมธรรม์ทั้ง Old Health Standard และ New Health Standard จะยกเว้นเวชภัณฑ์ที่เอากลับบ้านไปใช้ซ้ำได้ ได้แก่
Old Health Standard : 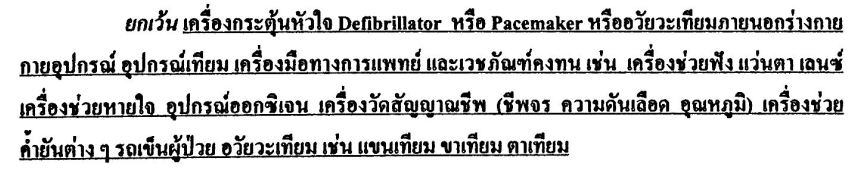
New Health Standard : ถ้า Pacemaker อยู่ภายในร่างกายจะคุ้มครอง ต่างจาก Old Health Standard ที่ไม่คุ้มครองทั้งภายในและภายนอกร่างกายนะคะ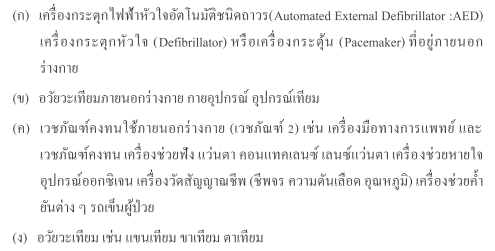
แผน Infinite Care จะเป็นแผนเดียวที่คุ้มครองเครื่องพยุงกระดูกและกล้ามเนื้อหรืออวัยวะภายนอกเทียม ที่แพทย์จ่ายให้ใช้ระหว่างนอนรพ.และให้นำกลับบ้านได้นะคะ เช่น อุปกรณ์เสริมเข่า อุปกรณ์พยุงกระดูกสันหลัง เครื่องช่วยฟัง เครื่องช่วยค้ำยันต่าง ๆ รถเข็น เครื่องช่วยหายใจ ถังออกซิเจน แขนเทียม ขาเทียม หรือหูเทียม แต่จะไม่คุ้มครองค่าใช้จ่ายในการเปลี่ยนหรือการแก้ไขอุปกรณ์เทียมใหม่
ข้อยกเว้นทั่วไปของประกันอุบัติเหตุส่วนบุคคล (PA) ของเอไอเอ (มีการขยายความคุ้มครองการขับขี่หรือโดยสารจักรยนต์)
ค่ารักษาประกัน PA ไม่คุ้มครองค่ารถพยาบาลฉุกเฉิน ค่าจ้างพยาบาลพิเศษ รถเข็นผู้ป่วย อวัยวะเทียมภายนอกร่างกาย แพทย์ทางเลือก การฝังเข็ม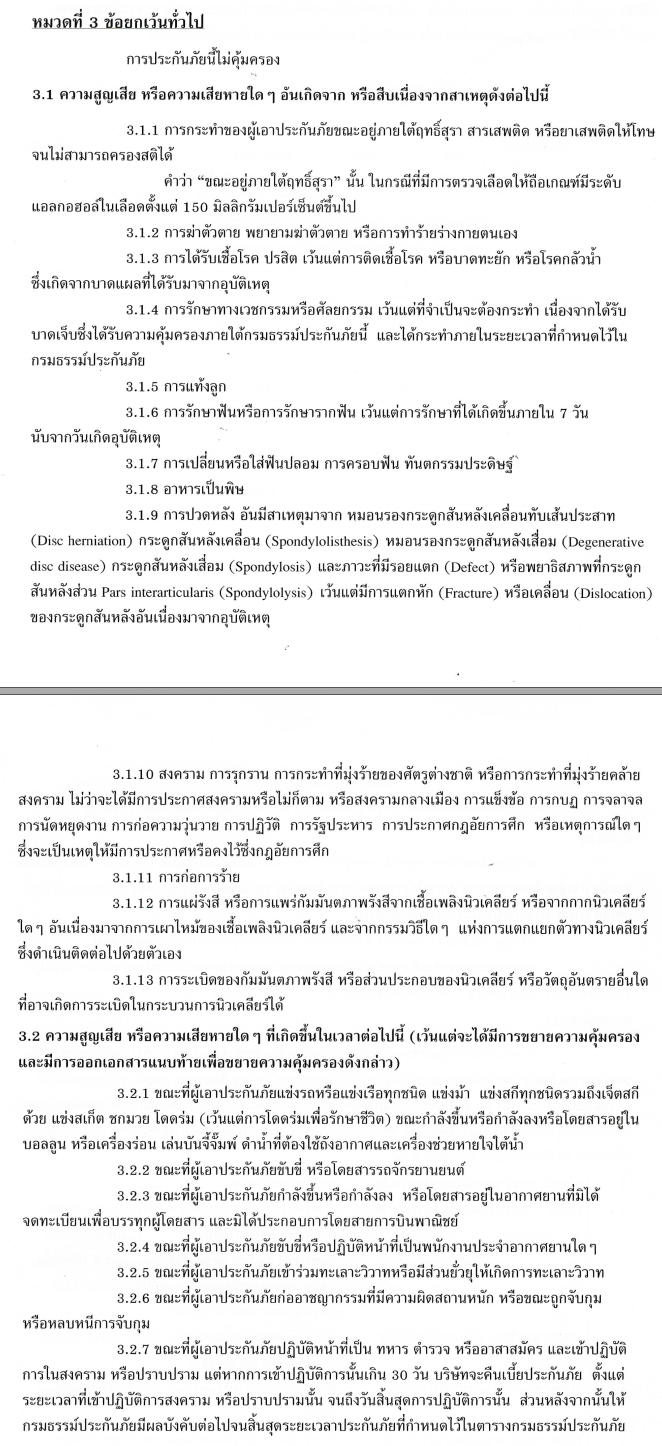
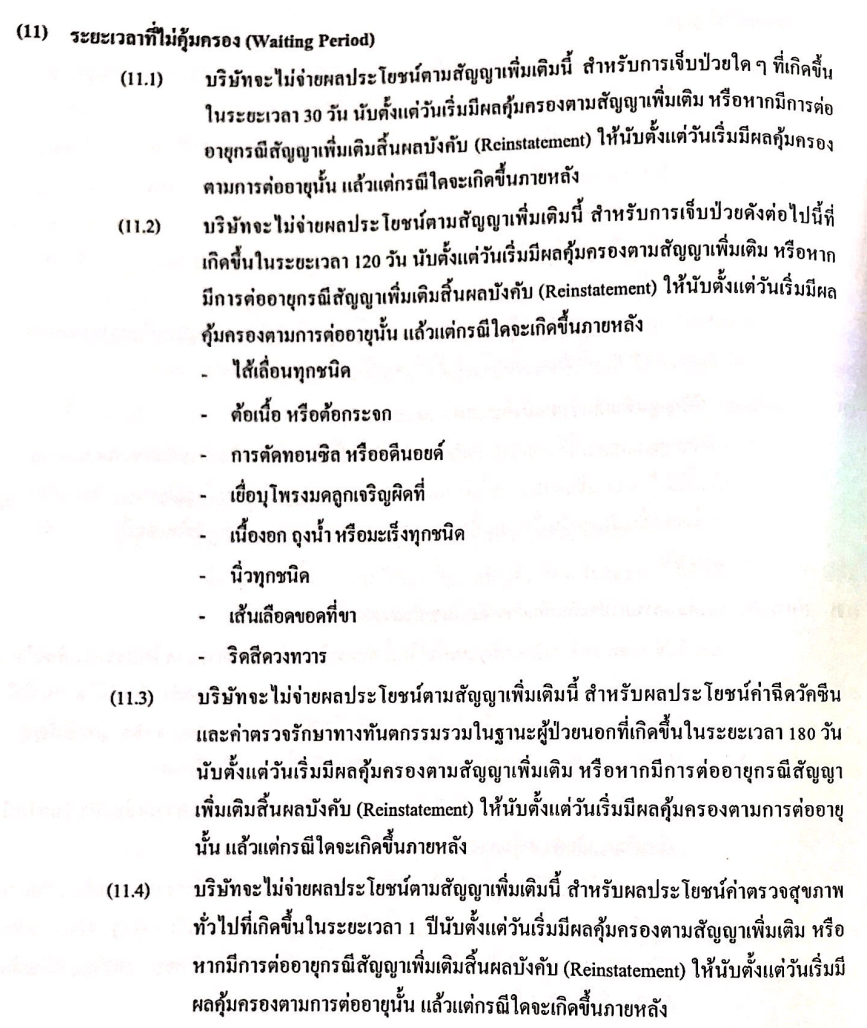
ระยะเวลารอคอยสัญญาเพิ่มเติมค่ารักษา
การรักษาอุบัติเหตุไม่มีระยะเวลารอคอย
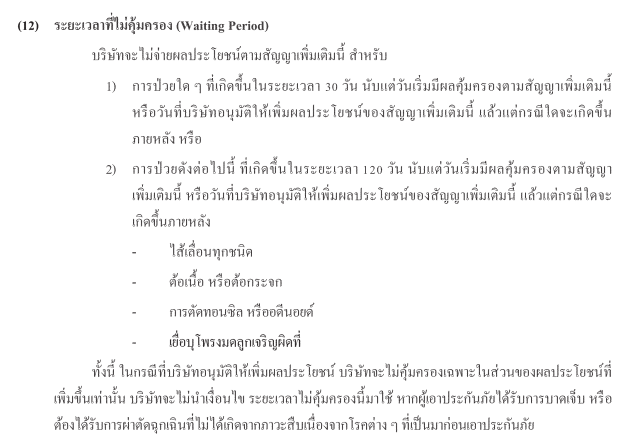
Infinite Care มีโรคในระยะเวลารอคอย 120 วัน เพิ่มมา 4 โรค
ระบบการเคลมค่ารักษาของเอไอเอ จะแบ่งเป็นแบบที่ต้องสำรองจ่าย (Cash Claim)
และแบบที่ไม่ต้องสำรองจ่าย (Cashless Claim) หรือที่เรียกกันว่า Fax Claim นั่นเองค่ะ
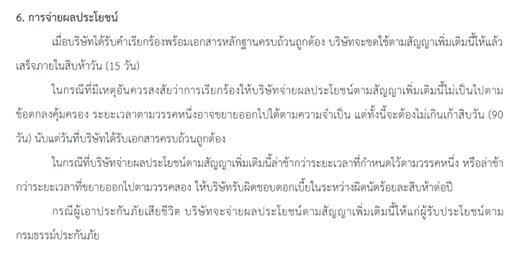
การเคลมแบบไม่ต้องสำรองจ่ายเป็นเพียงบริการที่บริษัทประกันอำนวยความสะดวกให้กับลูกค้า แต่ไม่ได้เป็นข้อกำหนดตามกรมธรรม์ว่าจะไม่ต้องสำรองจ่ายในทุก ๆ เคสนะคะ ในกรณีที่ลูกค้าเข้ารับการรักษาในสถานพยาบาลที่ไม่ใช่สถานพยาบาลคู่สัญญาในการใช้สิทธิ์ Cashless Claim หรือการเคลมครั้งนั้นเอไอเอต้องการเอกสารทางการแพทย์เพิ่มเติมประกอบการพิจารณา หรือลูกค้าต้องการโต้แย้งผลพิจารณาปฏิเสธ Cashless Claim ของเอไอเอ ลูกค้าจะต้องสำรองจ่ายและนำเอกสารมาส่งเคลมกับเอไอเอภายหลังค่ะ
หากเอกสารครบถ้วน และแผนกเคลมของเอไอเอไม่ได้มีข้อโต้แย้งอะไร เอไอเอจะพิจารณาอนุมัติภายใน 15 วันทำการค่ะ
หากลูกค้ารักษาโรคที่เอไอเอสงสัยว่าอาจเป็นมาก่อนทำประกัน ลูกค้าจะต้องเซ็นใบมอบอำนาจขอประวัติให้เอไอเอไปทำเรื่องสืบประวัติการรักษานะคะ จะใช้เวลานานสุด 90 วันค่ะ ถ้าเอไอเอไม่เจอว่ามีการปกปิดประวัติการักษา ก็จะอนุมัติเคลมออกมาภายใน 90 วันหรือเร็วกว่านั้นค่ะ
แต่ถ้าเอไอเอเจอว่ามีการปกปิดประวัติการรักษา ไม่ว่าประวัติการรักษาที่ปกปิดจะเกี่ยวข้องโดยตรงกับเรื่องที่เคลมหรือไม่ก็ตาม หากประวัติการรักษานั้น มีผลต่อการพิจารณารับประกันตั้งแต่แรก (เช่น มีผลให้บริษัทไม่รับทำประกัน รับทำประกันแบบเพิ่มเบี้ย รับทำประกันแบบมีข้อยกเว้น) หากกรมธรรม์อายุยังไม่ครบ 2 ปี เอไอเอจะบอกล้างสัญญา (โมฆียะ) และคืนเบี้ยประกันที่ชำระมาทั้งหมด หักด้วยเงินเคลมประกันที่เอไอเอเคยจ่ายไปแล้ว (ถ้ามี) และหากกรมธรรม์อายุเกิน 2 ปีแล้ว เอไอเอจะบอกเลิกการต่อสัญญาเพิ่มเติมค่ารักษา ส่วนประกันชีวิตจะยังมีผลบังคับอยู่เหมือนเดิมค่ะ
ในกรณีที่ประวัติการรักษาที่เอไอเอสืบเจอไม่ได้มีผลต่อการพิจารณารับประกันขนาดนั้น แต่ทำให้เอไอเอรู้ว่าเรื่องที่ส่งเคลมมา มีอาการมาตั้งแต่ก่อนทำประกัน เอไอเอจะแค่แจ้งปฏิเสธเคลมมา ด้วยสาเหตุว่า อาการที่นำมาสู่การเคลมนั้นมีมาตั้งแต่ก่อนทำประกันค่ะ
การสืบประวัติการรักษา มักจะเกิดขึ้นกับกรมธรรม์ที่มีอายุยังไม่ครบ 2 ปี นะคะ แต่ในบางครั้งที่กรมธรรม์อายุเกิน 2 ปีไปแล้ว แต่ประวัติการรักษาชวนให้เอไอเอสงสัยจริง ๆ ก็อาจนำไปสู่การสืบประวัติการรักษาได้เช่นกันค่ะ
เท่าที่ทางทีมงาน Cher Advisory ทำเคลมให้ลูกค้ามา ส่วนใหญ่ไม่ค่อยติดปัญหาอะไรค่ะ เฉลี่ยใน 1 ปี ประมาณ 1,000 ใบเสร็จที่เข้าเอไอเอไป อาจจะหลุดมาไม่เกิน 10 - 20 เคสต่อปีที่มีการสืบประวัติการรักษา หรือมีการปฏิเสธเคลมแล้วต้องทำจดหมายโต้แย้ง ถ้าโต้แย้งที่เอไอเอไม่จบ ก็มีบริการโต้แย้งกันต่อผ่านคปภ.ค่ะ อาจจะมีการอนุมัติไม่ครบบ้างในบางเคส เพราะเจ้าหน้าที่พิจารณาสินไหมมีการซื้อตัวกันข้ามบริษัทอยู่เรื่อย ๆ ทำให้เจ้าหน้าที่ที่เข้ามาใหม่มีการอนุมัติผิดพลาดได้ค่ะ ทางทีมงานก็จะทำเรื่องโต้แย้งเข้าไปให้นะคะ เคสที่โดนบอกล้างสัญญา(โมฆียะ) ทางทีมงานก็เคยโต้แย้งจนคืนความคุ้มครองกลับมาได้ในบางเคสค่ะ ถ้าติดปัญหาอะไรในการเคลม ทีมงานพร้อมบริการโต้แย้งพูดคุยกับรพ. เอไอเอ และคปภ.ให้ตลอดนะคะ
ขั้นตอนการเคลมค่ารักษา
1. ติดต่อตัวแทนก่อนไปหาหมอทุกครั้ง
ไม่ว่าเรื่องที่ไปหาหมอจะเป็นเรื่องที่เคลมประกันได้หรือไม่ได้ก็ตาม เนื่องจากสิ่งที่คนไข้พูดกับแพทย์จะนับเป็นประวัติการรักษาที่มีผลต่อการเคลมในอนาคตทั้งหมดนะคะ ขอให้แจ้งตัวแทนก่อนว่าจะไปตรวจ/รักษาเรื่องอะไรที่ไหน ทางทีมงานจะแนะนำรพ. แนะนำวิธีการพูดคุยกับแพทย์ และขั้นตอนการเคลม เอกสารต่าง ๆ ที่ต้องใช้ให้ค่ะ
รวมถึงในกรณีที่ลูกค้าต้องนอนรพ. ทางทีมงานจะสามารถประสานงานขอส่วนลด ขอ waive ส่วนต่างค่าห้องกับแผนกการตลาดของหลาย ๆ รพ.ให้ได้ด้วยนะคะ หากลูกค้าไม่ได้แจ้งข้อมูลมา อาจต้องจ่ายส่วนต่างโดยไม่จำเป็นค่ะ
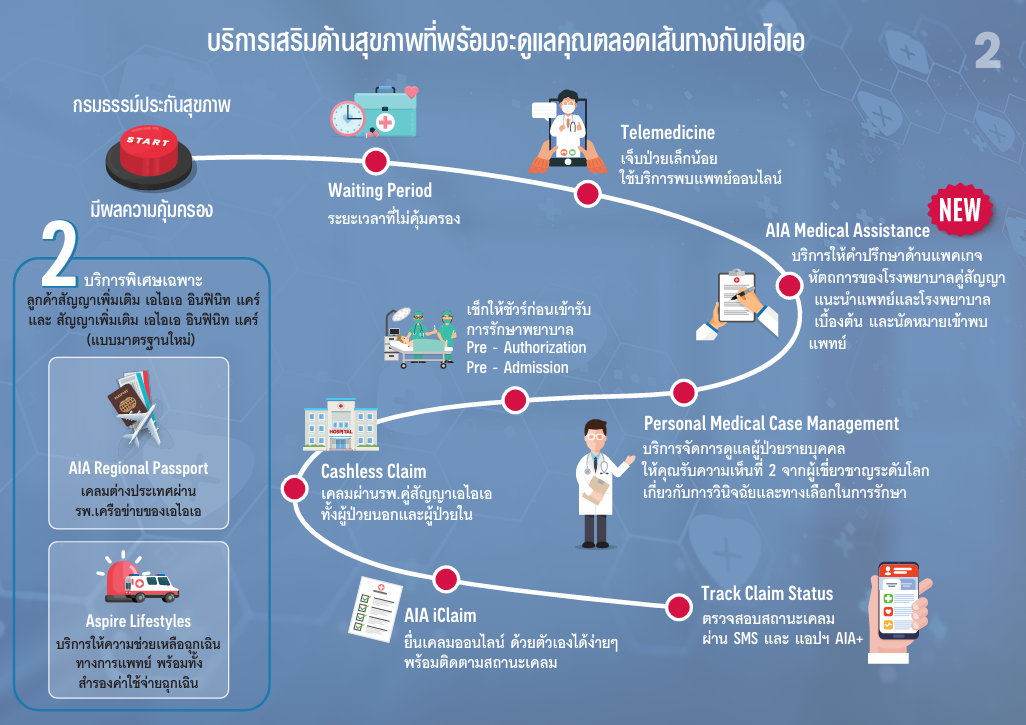
2. ตรวจสอบว่าสถานพยาบาลที่จะเข้ารับการรักษาเป็นสถานพยาบาลคู่สัญญาของเอไอเอเหรือไม่
หากลูกค้าเข้ารับการรักษาที่สถานพยาบาลคู่สัญญาจะสามารถใช้สิทธิ์แฟกซ์เคลม (Cashless Claim) ในกรณีที่เข้าเงื่อนไขได้นะคะ
สถานพยาบาลคู่สัญญาของเอไอเอแต่ละแห่งจะให้สิทธิ์ลูกค้าไม่ต้องสำรองจ่ายได้ในกรณีที่ต่างกันนะคะ บางแห่งแฟกซ์เคลมได้ทั้ง IPD OPD บางแห่งได้เฉพาะ IPD บางแห่งได้เฉพาะ OPD ศึกษาเงื่อนไขได้จากเว็บ https://www.aia.co.th/th/help-support/health-services/find-a-hospital นะคะ
เอไอเอรณรงค์ให้ลูกค้าใช้บริการรพ.ในเครือ Smart Network ซึ่งเป็นรพ.เอกชนคู่สัญญาของเอไอเอที่แผนกเคลมคัดเลือกมาแล้วว่าให้บริการคนไข้ตามมาตรฐานและความจำเป็นทางการแพทย์ รวมถึงรพ.รัฐกับคลินิกพิเศษของรพ.รัฐทั้งหมด เพื่อความยั่งยืนของพอร์ตประกันสุขภาพในระยะยาวนะคะ
ลูกค้าที่เคลมประกันค่ารักษากับรพ.ในเครือ Smart Network จะได้รับสิทธิประโยชน์เพิ่มเติมจากแผนความคุ้มครองที่ถืออยู่ด้วยค่ะ
สามารถเช็ครพ.ในเครือ Smart Network ได้จากเว็บนี้นะคะ https://www.aia.co.th/th/health-wellness/aia-smart-network
รพ.รัฐและคลินิกพิเศษของรพ.รัฐในเครือ Smart Network หลายแห่งอาจจะไม่ได้เป็นรพ.คู่สัญญาที่ลูกค้าสามารถใช้สิทธิ์แฟกซ์เคลมได้ แต่ลูกค้ายังสามารถนำเอกสารมาเคลมกับเอไอเอได้นะคะ
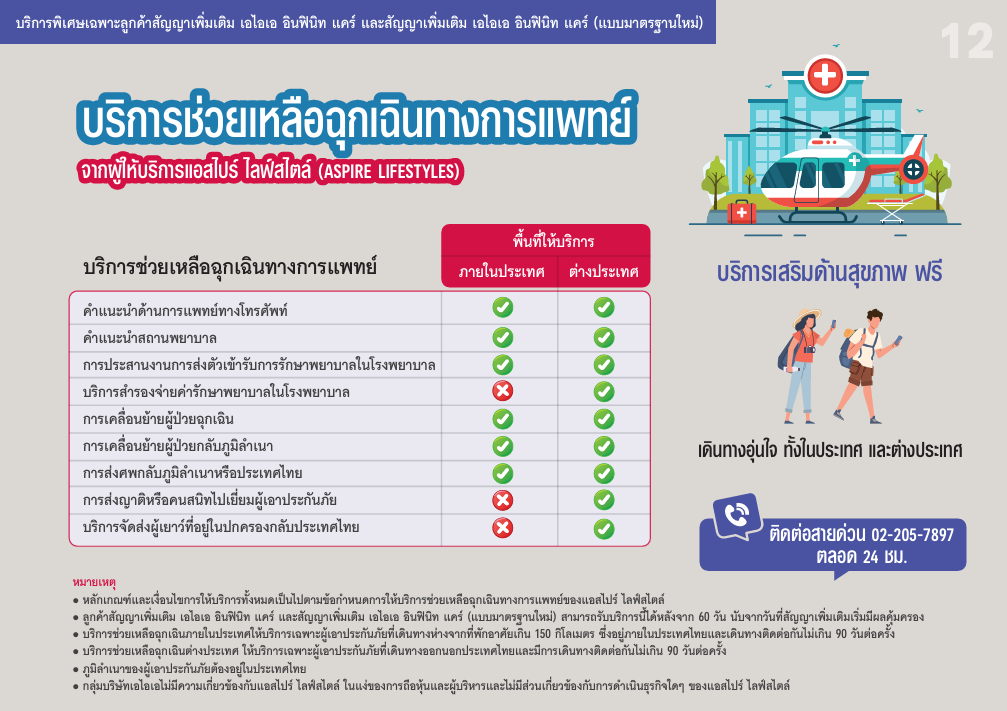
เฉพาะลูกค้าที่ถือแผน Infinite Care สามารถแฟกซ์เคลมกับรพ.คู่สัญญาของเอไอเอที่ต่างประเทศได้ในกรณีที่มีการวางแผนการรักษาล่วงหน้าผ่านบริการ AIA Regional Passport นะคะ และกรณีฉุกเฉินใช้บริการ Aspire สำรองค่ารักษาให้ก่อนได้ค่ะ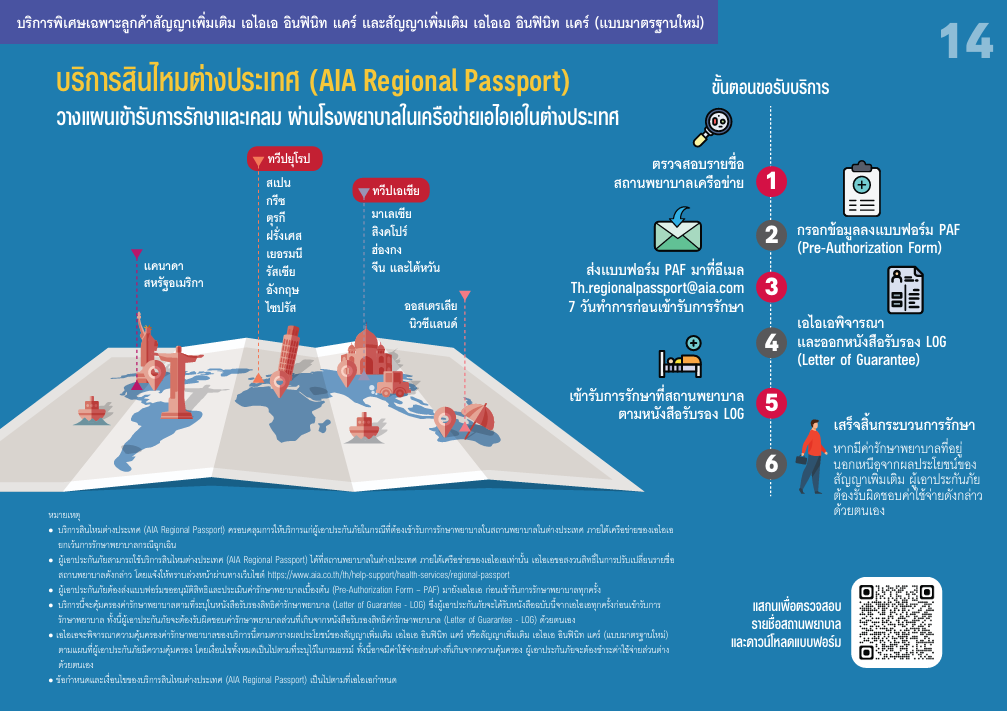
3. กรณีที่รักษากับรพ.คู่สัญญาของเอไอเอ ยื่นบัตรประชาชนให้รพ.แฟกซ์เคลมกับเอไอเอได้เลยค่ะ 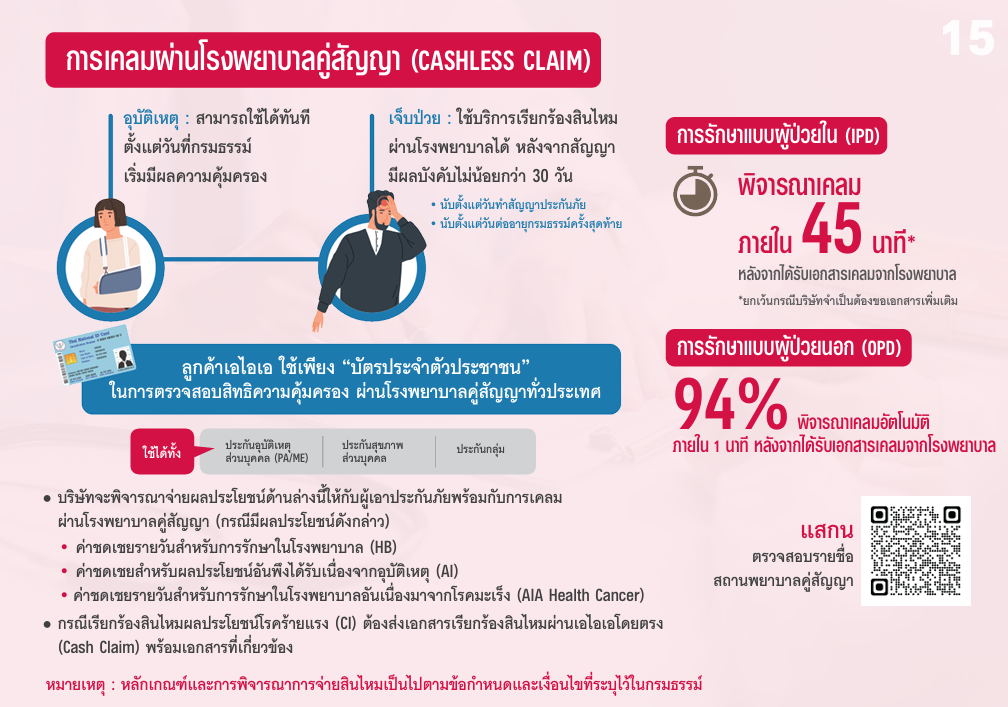
ระบบรพ.ใช้เช็คสิทธิ์ความคุ้มครองเบื้องต้นที่ลูกค้ามีกับเอไอเอ จะเรียกว่า AIA Smart Claim นะคะ
บางครั้งระบบ AIA Smart Claim อาจมี Error ไม่แสดงข้อมูลกรมธรรม์ได้ สามารถเปิดแอป AIA+ ให้รพ.เช็คสิทธิ์ความคุ้มครองจากเลขกรมธรรม์ได้ค่ะ หรือถ้าเข้า AIA+ ไม่ได้ โทรหาตัวแทนขอเลขกรมธรรม์ได้เลยค่ะ
ระบบ AIA Smart Claim จะเป็นการเช็คสิทธิ์เบื้องต้นนะคะ เจ้าหน้าที่รพ.จะคีย์ชื่อโรคและอาการเข้าไปเช็คว่าสามารถอนุมัติแฟกซ์เคลมโดยระบบอัตโนมัติได้หรือไม่ค่ะ
สำคัญมาก !!! ก่อนรพ.จะส่งใบเคลมเข้าระบบของเอไอเอ รบกวนถ่ายรูปส่งมาให้ตัวแทนดูก่อนให้รพ.ส่งเข้าระบบนะคะ บางครั้งแพทย์เขียนใบเคลมผิด ทำให้มีผลต่อการเคลมค่ะ จะแก้ไขใบเคลมทีหลัง แพทย์บางท่านก็ไม่ยอมแก้ให้ค่ะ
ช่วงผ่อนผันชำระเบี้ย 30 วัน หลังวันครบกำหนดชำระเบี้ยประกัน จะไม่สามารถเบิกเคลมอะไรได้ จนกว่าจะมีการชำระเบี้ยประกันเข้ามานะคะ เว้นแต่ว่ามูลค่ากรมธรรม์เพียงพอต่อการกู้อัตโนมัติมาชำระเบี้ยประกัน จะสามารถใช้สิทธิ์เบิกเคลมได้ค่ะ
3.1 ในกรณีที่เป็นการรักษาแบบ OPD ไม่นอนรพ.
- ถ้าเป็นโรคง่าย ๆ ระบบ AIA Smart Claim จะสามารถอนุมัติได้ด้วยตัวเอง ไม่ต้องใช้คนค่ะ หน้าระบบจะขึ้นว่าสามารถใช้สิทธิ์เรียกร้องสินไหมได้ค่ะ
กรณีแบบนี้การแฟกซ์เคลมจะรอไม่นานค่ะ ไม่เกินครึ่งชม.หรือแค่นาทีเดียว รพ.ก็สามารถวางบิลกับเอไอเอ ให้คนไข้ชำระส่วนต่าง(ถ้ามี) แล้วกลับบ้านได้เลยค่ะ - ถ้าเป็นโรคที่มีความซับซ้อนหน่อย ระบบ AIA Smart Claim อาจจะขึ้นว่าไม่มีสิทธิ์เรียกร้องสินไหมได้ ด้วยเหตุผลว่าโรคที่รักษาเป็นโรคที่ไม่สามารถอนุมัติอัตโนมัติโดยระบบได้ เอไอเอต้องเห็นบันทึกการรักษาทั้งหมดก่อนถึงจะอนุมัติได้ด้วยเจ้าหน้าที่พิจารณาสินไหมที่เป็นคนจริง ๆ พิจารณาค่ะ สามารถแจ้งให้รพ.ส่งบันทึกการรักษาของวันที่รักษาในรูปแบบของอีเมลให้เจ้าหน้าที่พิจารณาสินไหมได้ตอนที่รักษาเรียบร้อยแล้วนะคะ
กรณีแบบนี้การแฟกซ์เคลมอาจใช้เวลาตั้งแต่ 30 นาที ถึง 1 ชม. หรืออาจนานกว่านั้น หากเอไอเอขอเอกสารทางการแพทย์เพิ่มเติมจากรพ.นะคะ
หากลูกค้าไม่ต้องการรอสามารถให้รพ.ล็อกวงเงินบัตรเครดิตไว้ แล้วออกจากรพ.ก่อนได้เลยค่ะ หากเคลมอนุมัติแล้ว รพ.จะรูดบัตรไปเฉพาะส่วนต่าง (ถ้ามี) แล้วปลดล็อกวงเงินบัตรเครดิตให้ค่ะ หากเคลมไม่อนุมัติ รพ.ก็จะรูดบัตรไป แล้วออกใบเสร็จเก็บเอกสารต่าง ๆ ไว้ให้ที่แผนกการเงิน ถ้าเป็นรพ.ในเขตกรุงเทพ และปริมณฑล ลูกค้าสามารถแจ้งให้ทางทีมงานเข้าไปรับเอกสารมาทำเคลมกับเอไอเอให้ได้เลยค่ะ แต่ถ้าเป็นรพ.ต่างจังหวัด ต้องรบกวนส่งไปรษณีย์ให้ทางทีมงานทำเรื่องให้นะคะ - ถ้าเป็นการเคลมค่ารักษาอุบัติเหตุ
หากลูกค้าถือประกันค่ารักษาอย่างเดียว ไม่มีประกันอุบัติเหตุส่วนบุคคล (PA) ลูกค้าจะเคลมได้เฉพาะค่ารักษาที่เกิดขึ้นภายใน 24 ชม. แรกหลังเกิดอุบัติเหตุนะคะ แต่จะเคลมค่ารักษาอุบัติเหตุต่อเนื่อง เช่น การกายภาพบำบัด ทำแผล ถอดเฝือก ฉีดวัคซีนบาดทะยักพิษสุนัขบ้าเข็มต่อ ๆ ไป ไม่ได้ค่ะ เว้นแต่เป็นประกันค่ารักษาที่มีความคุ้มครอง OPD จะสามารถใช้วงเงิน OPD มาใช้กับการตรวจติดตามอาการอุบัติเหตุได้นะคะ และถ้าเป็นอุบัติเหตุรถยนต์ ต้องใช้วงเงินจากพรบ.ให้จบก่อน ค่อยมาใช้ประกันส่วนตัวค่ะ เพราะถ้าใช้ประกันส่วนตัวก่อน จะย้อนกลับไปใช้วงเงินค่ารักษาจากพรบ.ไม่ได้แล้วค่ะ
หากลูกค้าถือทั้งประกันค่ารักษาและประกัน PA การรักษาครั้งแรก ต้องให้รพ.ส่งเคลมจากประกันค่ารักษาก่อน แล้วตอนที่รักษาต่อเนื่องค่อยใช้ประกัน PA นะคะ เพื่อเซฟวงเงินค่ารักษาของประกัน PA ไว้สำหรับการรักษาต่อเนื่องค่ะ
หากลูกค้าถือประกัน PA อย่างเดียว ไม่มีประกันค่ารักษา จะไม่ได้มีข้อจำกัดว่าต้องรักษาภายใน 24 ชม. หลังเกิดเหตุนะคะ และประกัน PA จะเคลมค่ารักษาได้ต่อเนื่องถึง 52 สัปดาห์ หรือ 1 ปี นับจากวันที่เกิดอุบัติเหตุ ในกรณีที่บาดเจ็บเรื้อรังมาก ๆ ตราบใดที่วงเงินค่ารักษายังไม่หมดนะคะ แต่การแฟกซ์เคลมจะใช้สิทธิ์ได้ถึงแค่ภายใน 45 วันหลังเกิดเหตุค่ะ หากพ้น 45 วันไปแล้ว ต้องสำรองจ่าย แล้วนำเอกสารมาเบิกเอไอเอภายหลัง ยกเว้นเคสที่ติดตามการรักษากระดูกหัก การผ่าตัดใหญ่จากอุบัติเหตุ แผลไฟไหม้น้ำร้อนลวกระดับ 3 เอ็น/เส้นประสาทฉีกขาด สมอง/ไขสันหลังบาดเจ็บรุนแรง ฉีดวัคซีนบาดทะยักเข็มที่ 3 นะคะ
การรักษาอุบัติเหตุจะมีค่ารักษาบางอย่างที่แฟกซ์เคลมจากประกัน PA ไม่ได้ ต้องสำรองจ่าย แล้วทำเคลมกับเอไอเอทีหลัง เนื่องจากมีความก้ำกึ่งระหว่างการรักษาอุบัติเหตุกับการรักษาอาการเจ็บป่วย เจ้าหน้าที่ฝ่ายพิจารณาสินไหมต้องพิจารณาประวัติการรักษาก่อน ถึงจะอนุมัติเคลมให้ได้ ตามรูปนี้ค่ะ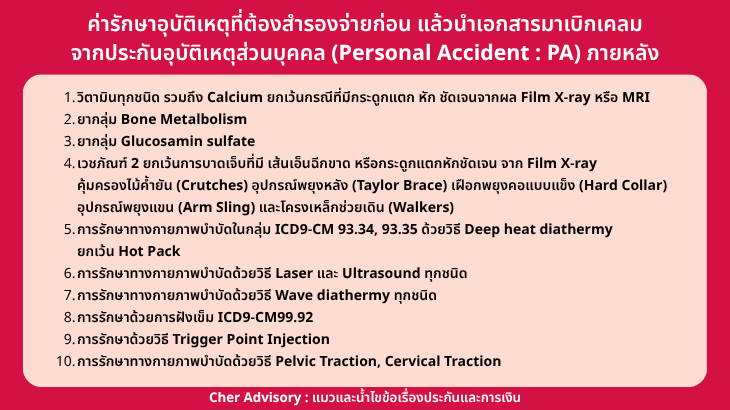
- ถ้าเป็นการผ่าตัดที่รอได้ สามารถให้รพ.ส่ง Pre-Authorization ประเมินวงเงินค่าผ่าตัดที่เอไอเอจะคุ้มครองเข้ามาก่อนได้ค่ะ
รพ.จะให้ลูกค้าเซ็นเอกสารเปิดเผยประวัติการรักษาที่มีกับรพ.ที่จะผ่าตัดส่งไปที่เอไอเอประกอบการพิจารณา Pre-Authorization นะคะ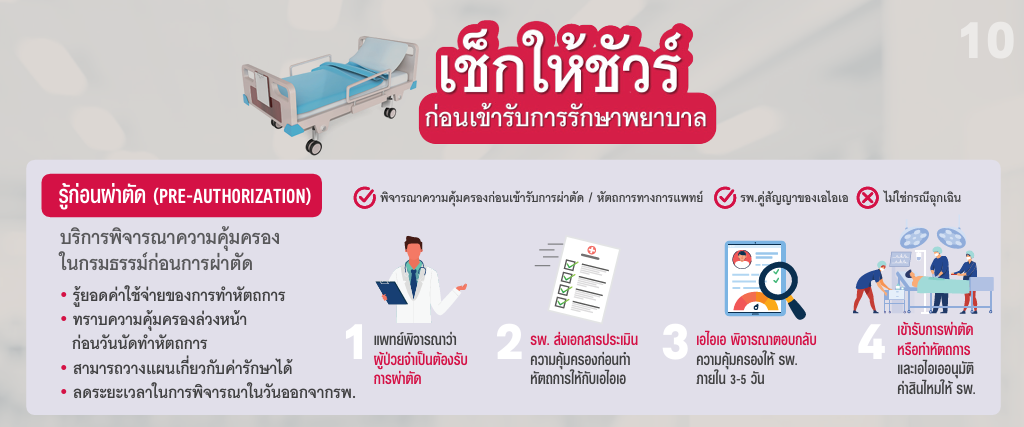
กรณีที่เอไอเออนุมัติ วันที่ผ่าตัดจริง รพ.จะส่งแฟกซ์เคลมไปที่เอไอเอ แล้วลูกค้าชำระแค่ส่วนต่าง (ถ้ามี) ได้เลยค่ะ
กรณีที่เอไอเอไม่อนุมัติ เป็นไปได้จาก 2 สาเหตุหลัก ๆ ค่ะ
1. เอไอเอสงสัยว่าอาจเป็นมาก่อนทำประกันหรือมีอาการผิดปกติมาตั้งแต่ช่วงระยะเวลารอคอยค่ะ
เคสลักษณะนี้ ต้องสำรองจ่าย แล้วปล่อยให้เอไอเอสืบค่ะ ใช้เวลานานสุดไม่เกิน 90 วัน ถ้าไม่ไหวจะสำรองจ่ายจริง ๆ ทีมงานจะใช้วิธีไปขอประวัติการรักษาจากรพ.ต่าง ๆ มายื่นให้เอไอเอใช้เป็นข้อมูลประกอบการพิจารณา Pre-Authorizatioท อีกรอบค่ะ บางครั้งเอไอเอก็ยอม บางครั้งก็ยืนยันให้สำรองจ่ายแล้วสืบเองค่ะ ทางทีมงานเคยเจอมาทั้งสองแบบค่ะ
2. เอไอเอมองว่าวิธีการผ่าตัดของรพ. ไม่เป็นไปตามมาตรฐานและความจำเป็นทางการแพทย์ค่ะ
เอไอเอจะปฏิเสธวิธีที่รพ.ส่งเรื่องมา แล้วให้รพ.ส่งอีกวิธีที่เป็นไปตามแนวทางเวชปฏิบัติของแพทยสภามาให้เอไอเอพิจารณาค่าใช้จ่ายค่ะ
หรือถ้ารพ.ยืนยันจะใช้วิธีแรกที่ส่งมา แพทย์ต้องเขียนข้อบ่งชี้ในการใช้วิธีผ่าตัดที่ว่ามาด้วยค่ะ บางครั้งเอไอเอก็ยอม บางครั้งก็ไม่ยอมค่ะ ต้องดูเป็นเคสบายเคสไปค่ะ - ถ้าไม่อยากไปรพ. ใช้บริการ Telemedicine คู่สัญญาได้ค่ะ
ถ้าแฟกซ์เคลมไม่ผ่าน ใช้ใบรับรองแพทย์และใบเสร็จที่ส่งมาทางอีเมล เคลมผ่าน iClaim ได้นะคะ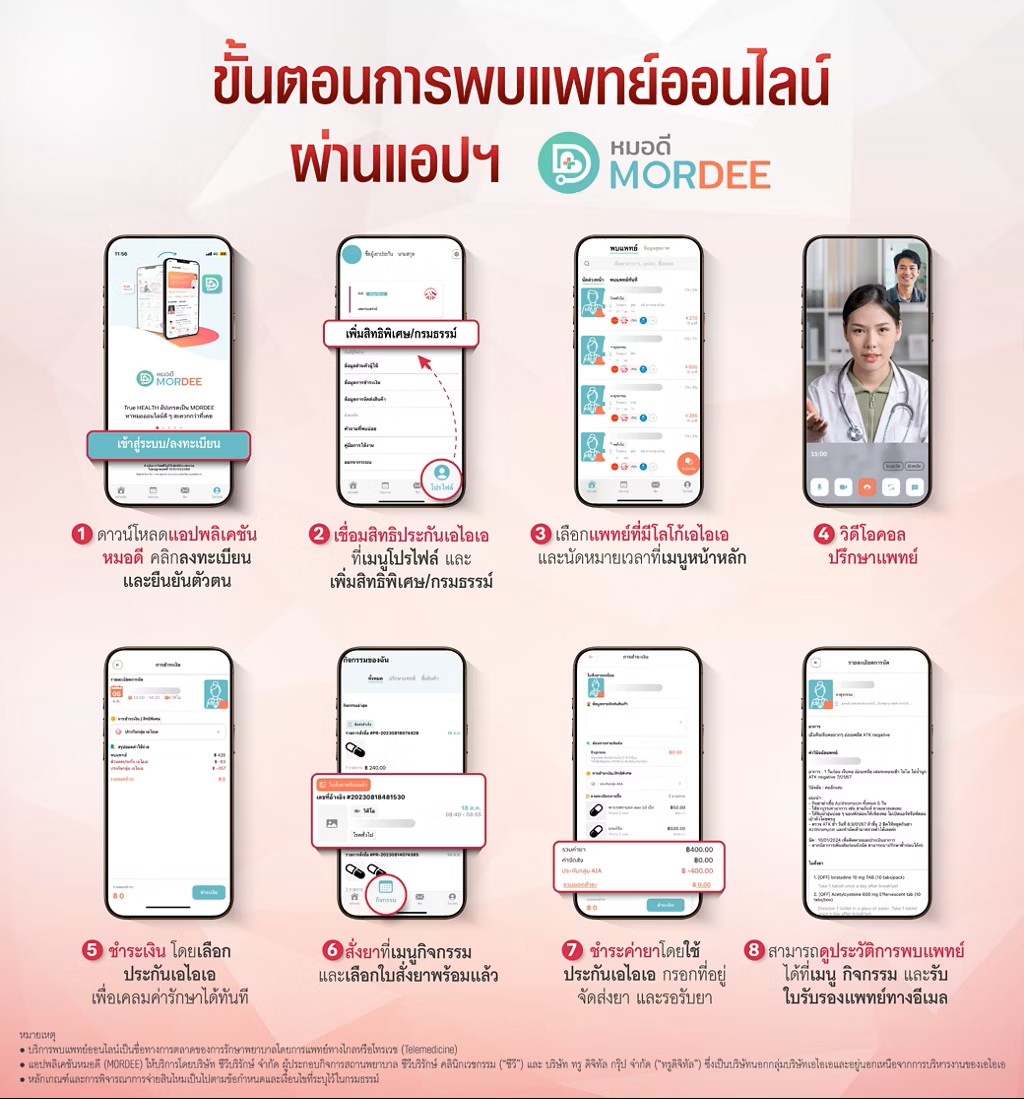
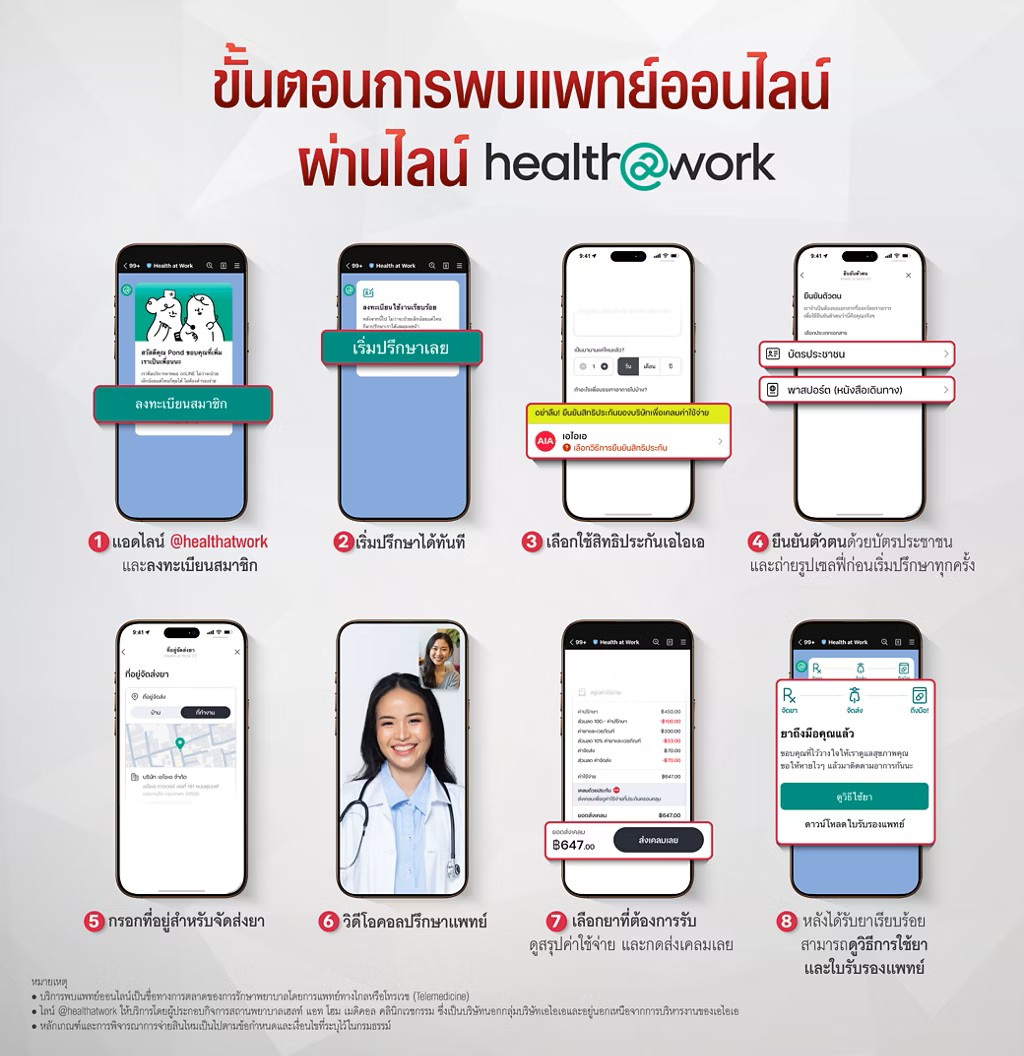
ถ้าเป็นเคสไม่ซับซ้อน จะอนุมัติโดยระบบอัตโนมัติภายใน 1 - 45 นาทีค่ะ แต่ถ้าซับซ้อนแบบต้องใช้คนอนุมัติจะใช้เวลา 45 นาที - 3 ชม.แล้วแต่รพ.ค่ะ
- ลำดับการเคลมในกรณีที่มีกรมธรรม์หลายฉบับ มีสวัสดิการหลายที่
-> หากทำงานภาครัฐ/รัฐวิสาหกิจ แล้วรู้ว่าการเคลมจะมีส่วนต่างที่ต้องไปเบิกหน่วยงานต้นสังกัดต่อแน่ ๆ ห้ามใช้สิทธิ์แฟกซ์เคลมเด็ดขาด เพราะการแฟกซ์เคลมเป็นการที่รพ.วางบิลค่ารักษาไปที่เอไอเอในรูปแบบของใบแจ้งหนี้ แล้วเคลียร์ค่ารักษาจริงกันภายหลัง อาจใช้เวลา 90-180 วันในการเคลียร์ยอดกัน ทำให้ลูกค้าจะไม่ได้รับใบเสร็จประทับตรารับรองการจ่ายจากบริษัทประกันว่าจ่ายเรื่องอะไรไปแล้วเท่าไหร่ ทันระยะเวลาที่จะนำเอกสารไปเบิกกับต้นสังกัดค่ะ
-> ถ้ามีประกันที่มี Deduct/Copay (แบบ Copay ตลอดสัญญา ไม่ใช่ Copay ปีต่ออายุ) ให้แฟกซ์เคลมประกันที่มี Deduct/Copay ก่อน ค่อยแฟกซ์เคลมส่วนที่เหลือกับประกันที่เป็นแบบจ่ายตั้งแต่บาทแรกค่ะ
-> ถ้ามีประกันกลุ่มของเอไอเอ ให้ใช้ประกันส่วนตัวเบิกให้หมดก่อน หากไม่มีส่วนต่างเหลือมาเคลมประกันกลุ่ม ค่าห้องในความคุ้มครองประกันกลุ่มจะกลายมาเป็นเงินชดเชยรายได้นอนรพ.แทนค่ะ - ถ้าเป็นโรคกลุ่ม Simple Disease
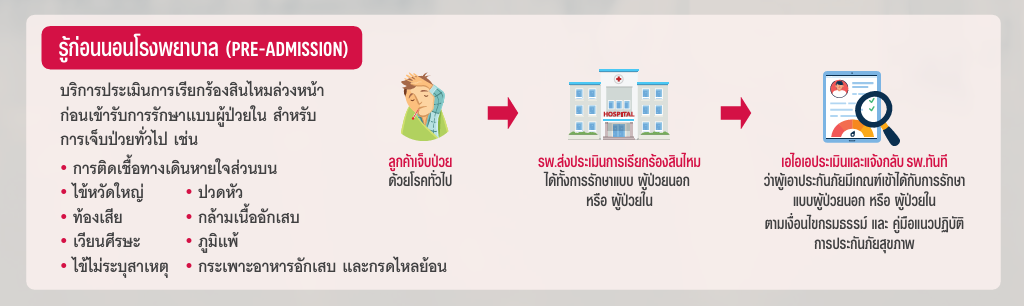
ต้องให้รพ.ส่ง Pre-Admission Assessment เช็คความจำเป็นทางการแพทย์ในการแอดมิตไปที่เอไอเอก่อนนะคะ ลูกค้าจะทราบผลพิจารณาทาง SMS ค่ะ
แผนกเคลมจะเช็คข้อมูล Vital Sign เบื้องต้นที่รพ.ส่งเข้ามาค่ะ ว่าเข้าเกณฑ์แอดมิตหรือไม่
ถ้ามีข้อใดข้อหนึ่งหลุดจากเกณฑ์ตามรูปด้านล่างจะถือว่าเข้าเกณฑ์แอดมิตค่ะ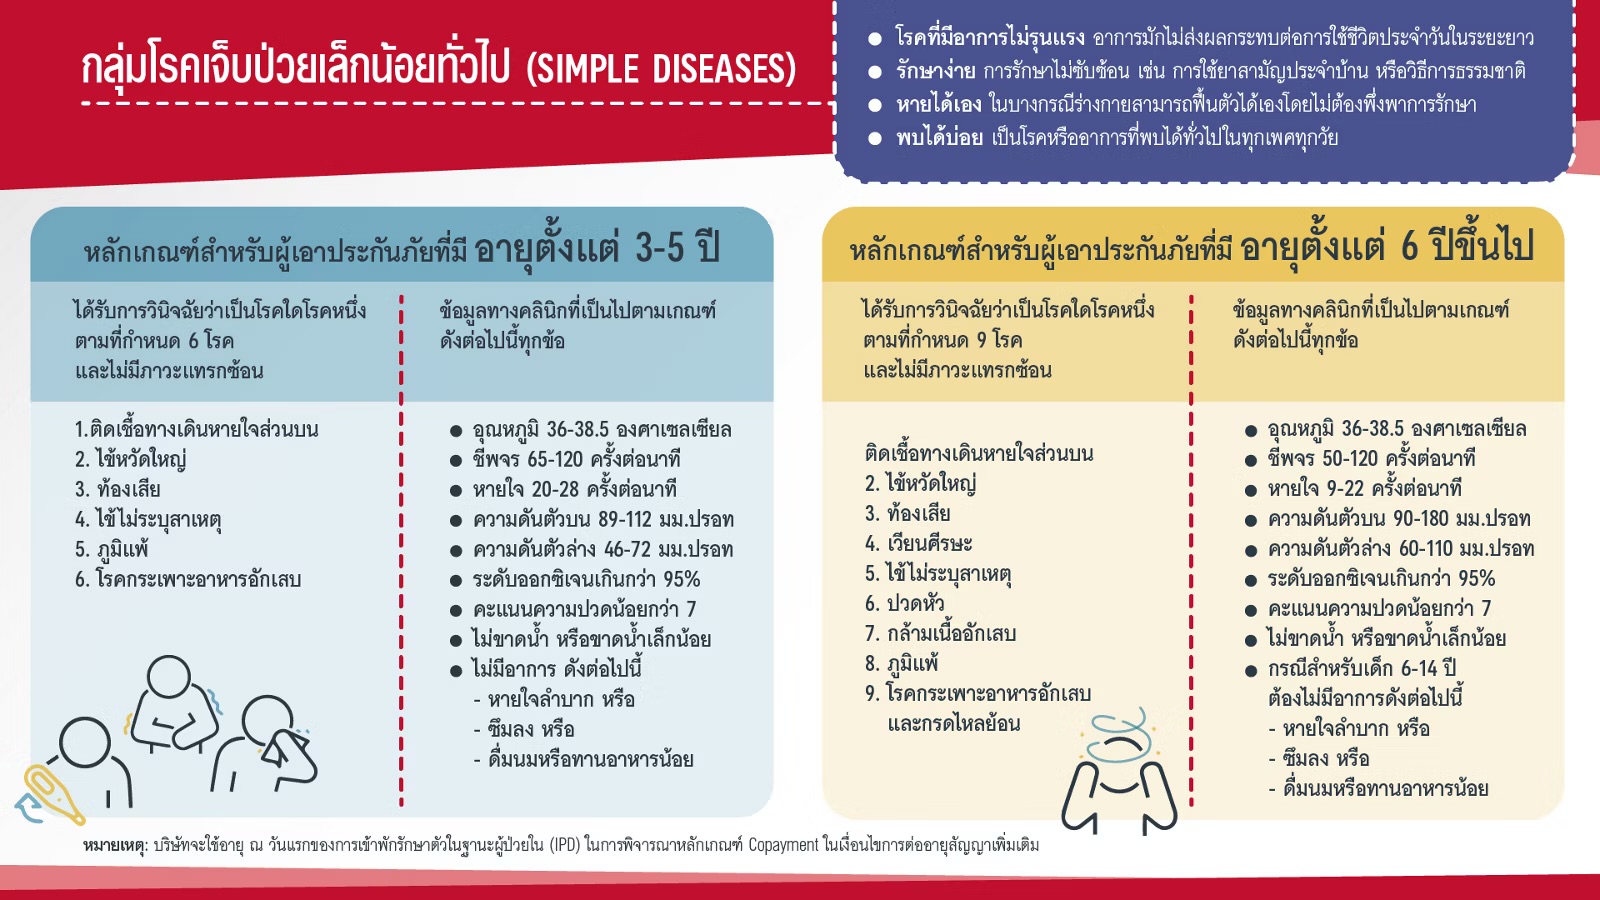
-> หาก Pre-Admission ขึ้นอนุมัติ ก็นอนรพ.ได้อย่างสบายใจค่ะ แฟกซ์เคลมผ่านแน่นอน
-> หาก Pre-Admission ขึ้นไม่อนุมัติ ไม่ได้แปลว่าการนอนรพ.ครั้งนี้จะเคลมไม่ได้เสมอไปนะคะ ถ้าแพทย์พิจารณาว่าจำเป็นต้องรักษาแบบแอดมิต สามารถเขียนความจำเป็นในการแอดมิตในมุมของแพทย์เข้าไปให้เอไอเอพิจารณาเพิ่มเติมได้ค่ะ
บางครั้งเคสอาหารเป็นพิษรุนแรง แล็บสารน้ำที่ระบุภาวะขาดน้ำยังไม่ทันเข้าระบบไป ก็ทำให้ Pre-Admission ขึ้นไม่อนุมัติได้เหมือนกันค่ะ
ตอนแอดมิตเข้าไป ร่างกายรู้สึกเพลีย แต่ไข้อาจจะไม่ถึง แต่ระหว่างแอดมิตไป ไข้ขึ้นสูงมาก ความดันตกมาก แบบนี้ก็ถือว่ามีความจำเป็นต้องแอดมิตค่ะ
แต่ถ้าตอนแอดมิตเข้าไป Vital Sign ปกติ ระหว่างแอดมิต Vital Sign ก็ปกติ แบบนี้เคลมจะปฏิเสธแน่นอน ถ้าต้องการโต้แย้ง ต้องให้แพทย์เขียนชี้แจงข้อบ่งชี้ทางการแพทย์ในการแอดมิตให้เอไอเอเพิ่มเติม แล้วส่งแฟกซ์เคลมเข้าไปอีกรอบนะคะ เช่น อาจจะมีผลแล็บ ผลตรวจ หรืออาการอะไรที่ทำให้จำเป็นต้องแอดมิตดูอาการ ถ้าแฟกซ์เคลมเข้าไปรอบที่ 2 รอบที่ 3 แล้ว ก็ยังปฏิเสธอยู่ สามารถสำรองจ่าย แล้วส่งเคลมทำเรื่องโต้แย้งกับเอไอเอภายหลังได้ค่ะ
-> ถึงเวลาที่แฟกซ์เคลมจริง ๆ เอไอเอจะดูอาการที่เกิดขึ้นระหว่างการแอดมิตจาก Progress Note ที่แพทย์เจ้าของไข้บันทึกข้อมูลไว้ทุกวันนะคะ โดยปกติถ้าไข้ลงแล้ว ไม่ได้มีอาการหอบเหนื่อย ขาดน้ำอะไร แพทย์ก็จะปล่อยตัวคนไข้กลับบ้านค่ะ เช่น แอดมิตเข้าไป 3 วัน ไข้ยังสูงอยู่ พอวันที่ 4 ไม่มีไข้แล้ว อาจจะเหลือเพลียนิดหน่อย แพทย์ก็จะปล่อยให้ไปรักษาตัวที่บ้านค่ะ แต่ถ้า Vital Sign ปกติดี แล้วแพทย์ยังให้คนไข้อยู่ต่อ เอไอเอจะปฏิเสธการจ่ายค่ารักษาของวันที่ 4 เป็นต้นไปค่ะ ถ้าต้องการโต้แย้งผลพิจารณา ต้องให้แพทย์เขียนชี้แจงข้อบ่งชี้ทางการแพทย์ในการแอดมิตให้เอไอเอเพิ่มเติมค่ะ จะแฟกซ์เคลมซ้ำเข้าไปอีกรอบก็ได้ หรือถ้าไม่อยากรอจะสำรองจ่าย แล้วเอาเอกสารไปส่งเคลมโต้แย้งกับเอไอเอภายหลังก็ได้เช่นกันค่ะ
-> ถ้าลูกค้าเข้ารับการรักษาที่รพ.ในเครือ Smart Network จะไม่มีปัญหาเรื่องแฟกซ์เคลม Simple Disease ไม่ผ่านจากประเด็นที่ว่าไม่มีความจำเป็นทางการแพทย์ในการรักษาแบบแอดมิตนะคะ เพราะรพ.ในเครือ Smart Network จะทำงานใกล้ชิดกับเอไอเอเรื่องวิธีการรักษาและเกณฑ์การแอดมิตค่ะ แต่หากรักษานอกเครือ Smart Network จะมีบ้างที่เจอปัญหาเคลมค่าแล็บบางตัวไม่ได้ เคลมค่ายาต้านไวรัสบางตัวไม่ได้ เพราะแล็บที่ตรวจ ตรวจเกินความจำเป็นทางการแพทย์ หรือรพ.นำยาต้านไวรัสที่มีข้อบ่งชี้ในการใช้กับผู้ป่วยที่มีโรคเรื้อรัง มาใช้กับผู้ป่วยปกติ ที่จริง ๆ แล้วสามารถใช้ยาต้านไวรัสธรรมดาได้ค่ะ - ถ้าเป็นโรคทั่วไป General Disease หรือ เป็นการผ่าตัดฉุกเฉินที่ทำ Pre-Authorization ไม่ทัน หรือ เป็นการผ่าตัดกับรพ.คู่สัญญาที่ไม่มีบริการ Pre-Authorization
ลูกค้าจะรู้ว่าแฟกซ์เคลมผ่าน/ไม่ผ่านวันที่ออกจากรพ.นะคะ ส่วนใหญ่เคสที่ไม่ผ่าน จะเป็นเคสที่เอไอเอสงสัยว่าอาจจะเป็นมาก่อนทำประกัน สงสัยเรื่องมาตรฐานและความจำเป็นทางการแพทย์ในการนอนรพ. หรือวิธีการรักษา หรือสงสัยว่าการรักษาอาจจะเป็นข้อยกเว้นทั่วไป หรือข้อยกเว้นสุขภาพส่วนบุคคลของกรมธรรม์นั้น ๆ ค่ะ
กรณีที่แฟกซ์เคลมไม่ผ่าน สามารถทำเรื่องโต้แย้งแฟกซ์เคลมซ้ำเข้าไปอีกรอบได้นะคะ ถ้ายังไม่ผ่านอีก สามารถสำรองจ่าย แล้วมาโต้แย้งภายหลังได้ค่ะ
เบื้องต้น การผ่าตัดโดยใช้หุ่นยนต์จะเคลมค่าหุ่นยนต์ช่วยผ่าไม่ได้ทุกกรณีนะคะ ยกเว้น การผ่าตัดมะเร็งต่อมลูกหมาก มะเร็งตับ ตับอ่อน ท่อน้ำดี และมะเร็งลำไส้ใหญ่ ไส้ตรง เนื่องจากผ่านการรับรองมาตรฐานเวชปฏิบัติจากแพทยสภาแล้วค่ะ
4. กรณีที่ต้องสำรองจ่าย ไม่ว่าจะเพราะแฟกซ์เคลมไม่ได้ หรือรักษากับสถานพยาบาลที่ไม่ใช้คู่สัญญากับเอไอเอ ต้องใช้เอกสารตามนี้นะคะ
- ใบเคลม (รพ.รัฐบางแห่ง คิดค่าธรรมเนียมเขียนใบเคลม 300-400 บาท ทางทีมงานดูแลค่าใช้จ่ายส่วนนี้ให้นะคะ)
- ใบรับรองแพทย์/ใบรับรองกายภาพ
- ใบเสร็จรับเงินตัวจริง
ถ้าใบเสร็จตัวจริงหาย ต้องแจ้งความ ออกสำเนาใบเสร็จจากรพ. และเขียนเอกสารชี้แจ้งค่ะ บางครั้งเอไอเอจะอนุโลมให้ใช้สำเนาใบเสร็จได้ แต่ส่วนใหญ่จะไม่ให้ค่ะ เพราะไม่รู้ว่าลูกค้าตั้งใจเบิกจากหลาย ๆ บริษัทพร้อมกันหรือไม่นะคะ - ใบรายการยา (ใบแจกแจงรายละเอียดค่าใช้จ่าย) : ใบนี้สำคัญมากนะคะ เพราะเอไอเอต้องใช้ดูว่าเงินเคลมจะจ่ายไปที่หมวดไหนเท่าไหร่ค่ะ
- Admission Note/Progress Note
ในเคสที่เอไอเอสงสัยความจำเป็นทางการแพทย์ในการนอนรพ. - Operative Note (บันทึกการผ่าตัด)
ในเคสที่เอไอเอสงสัยมาตรฐานและความจำเป็นทางการแพทย์ของวิธีการผ่าตัดที่รพ.เลือกใช้ หรือสงสัยว่าการรักษาเกี่ยวข้องกับข้อยกเว้นทั่วไป หรือข้อยกเว้นสุขภาพส่วนบุคคลของกรมธรรม์ - บันทึกการเดินยาเคมีบำบัด
ในเคสที่ให้คีโมแบบเช้าไปเย็นกลับระยะเวลาเดินยา 6 ชม.ขึ้นไป แล้วต้องการเคลมจากวงเงิน IPD - ผลตรวจทางห้องปฏิบัติการต่าง ๆ (ถ้ามี)
- ใบมอบอำนาจขอประวัติการรักษาและสำเนาบัตรประชาชน
ในเคสที่เอไอเอต้องการสืบประวัติการรักษา - ใบขอเอกสารเคลมคืน
ในกรณีที่ต้องการนำส่วนต่างหรือนำเอกสารไปเคลมกับบริษัทประกันอื่น หรือเบิกที่ทำงานนะคะ - ใบอนุญาตให้ดำเนินการสถานพยาบาล
ในกรณีที่รักษาที่คลินิกด้วยประกันอุบัติเหตุ ต้องขอใบนี้มาด้วยค่ะ
ถ้ารักษาที่ต่างประเทศด้วยแผนที่คุ้มครองค่ารักษาที่ต่างประเทศ เอกสารเคลมต้องเป็นภาษาอังกฤษนะคะ เอไอเอจะจ่ายตามอัตราแลกเปลี่ยน ณ วันที่ในใบเสร็จค่ะ
การส่งเคลมส่งผ่านตัวแทนจะดีที่สุดค่ะ หรือส่งผ่าน iClaim ในแอป AIA+ ถ้ายอดค่ารักษาไม่เกิน 1 ล้านบาทก็ได้เช่นกันค่ะ
ถ้าส่งผ่าน iClaim บางครั้งเอไอเอจะขอให้ส่งเอกสารตัวจริงตามไปนะคะ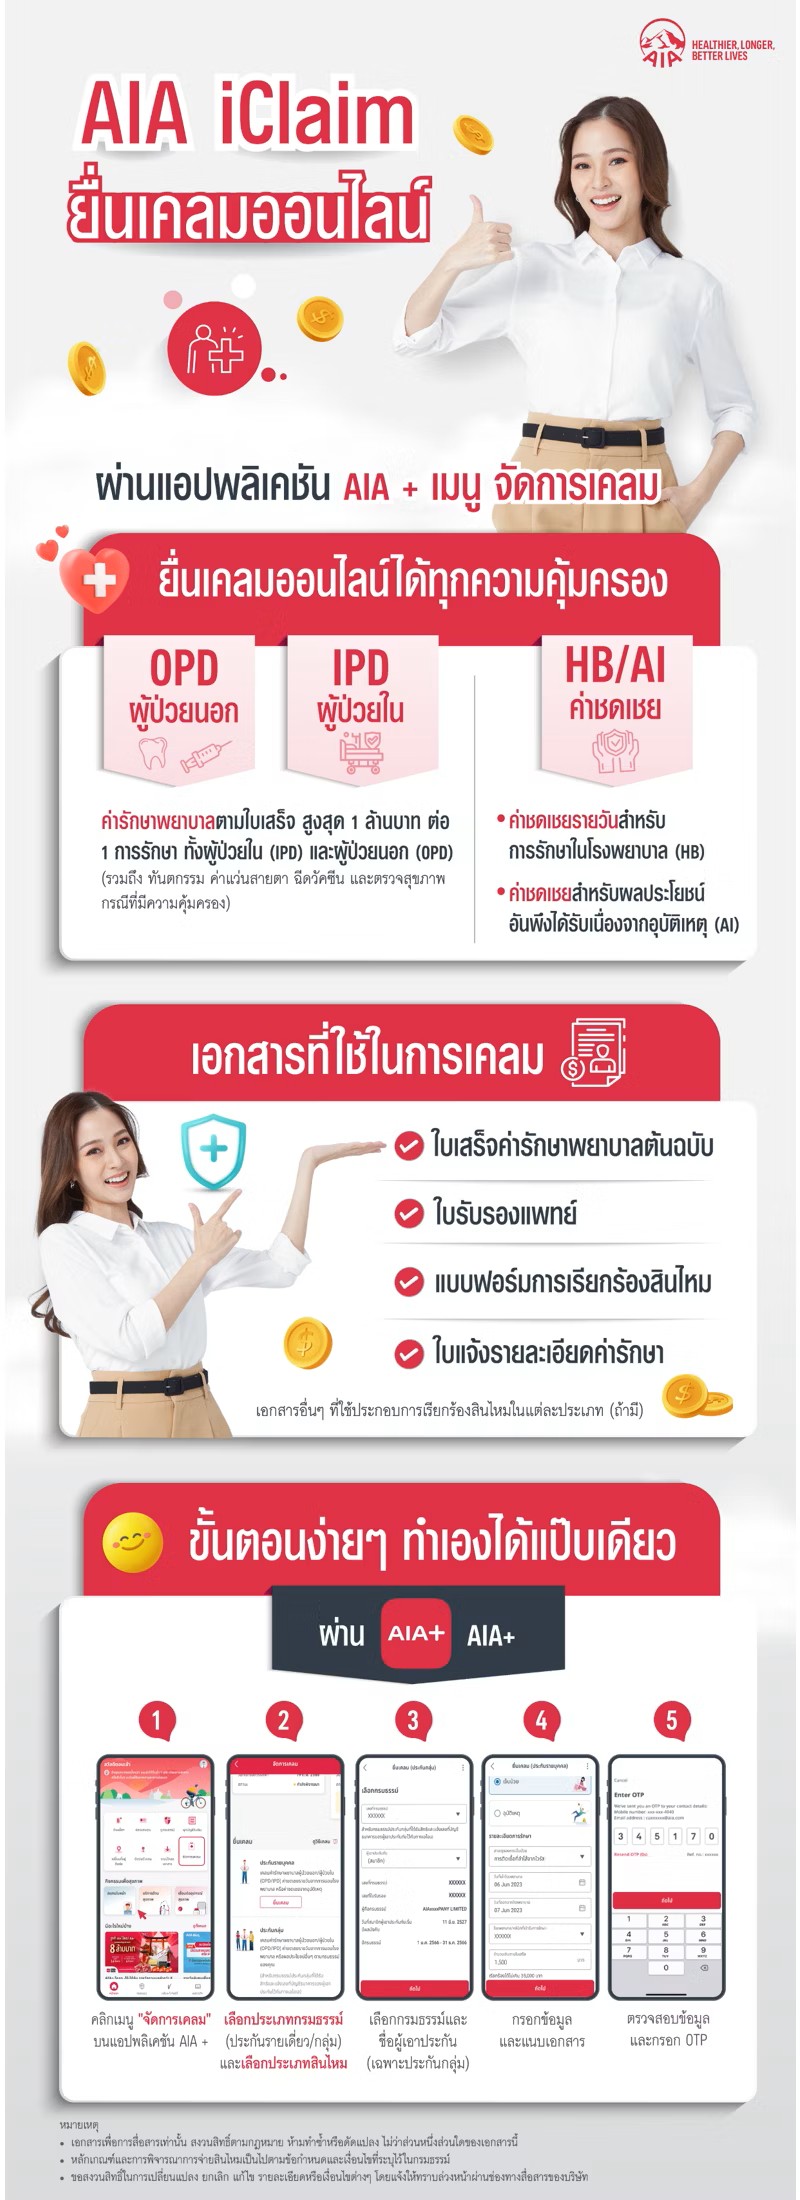
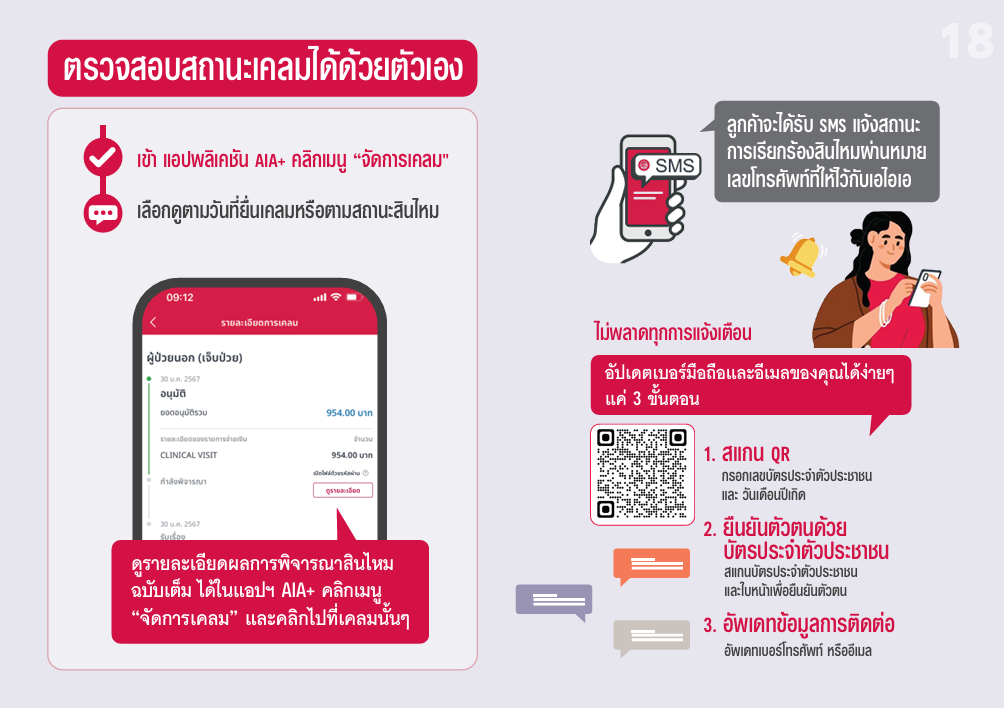
บริการเสริมด้านการรักษาอื่น ๆ ของเอไอเอ
-> https://www.aia.co.th/th/help-support/health-services